

HG-Webinar Nachklapp: Praxisguide CSRD – Nachhaltigkeitsstrategie
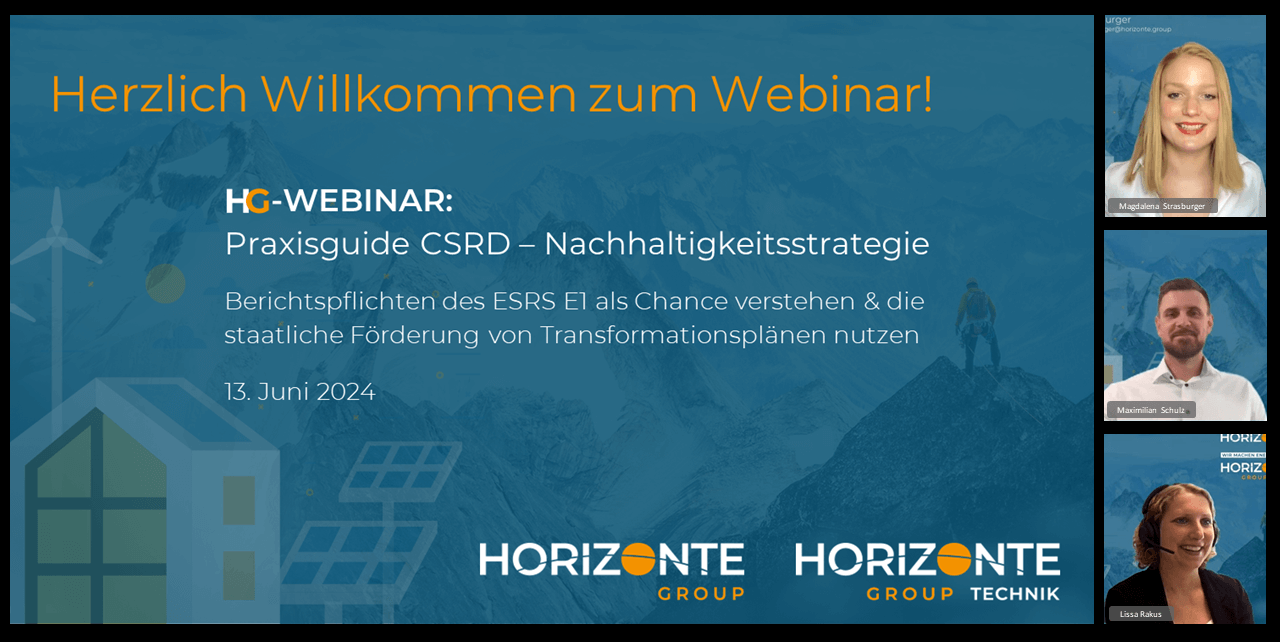
Am 13. Juni 2024 fand unser HG-Webinar "Praxisguide CSRD – Nachhaltigkeitsstrategie" statt, welches wir gemeinsam mit unserem Beratungshaus sowie der HORIZONTE-Group Technik (HGT) durchgeführt haben.
Das Zusammenspiel dieser beiden HG-Töchter ermöglicht uns die Möglichkeit, eine einzigartige Kombination aus strategischer Nachhaltigkeitsberatung und praktischer Umsetzung anzubieten.
Im Webinar haben wir einen kompakten Überblick über die jüngsten Meilensteine gegeben: die Veröffentlichung der finalen Fassung der EFRAG-Implementierungshilfen, die Feldstudie des DSRC zur Praxistauglichkeit der VSME-Berichtsstandards und die Verschiebung der sektorspezifischen Berichtsstandards. Lediglich das deutsche Umsetzungsgesetz zur CSRD lässt noch auf sich warten.
Ein Schwerpunkt unseres Webinars lag auf dem zentralen Punkt des ESRS E1 – der Erfassung von Treibhausgas-Emissionen nach Scope 1 bis 3. Dabei ging es sowohl um methodische Fragen der THG-Bilanzierung als auch um die Integration der Ergebnisse in die Nachhaltigkeitsberichterstattung.
Die rege Teilnahme und die positiven Rückmeldungen haben gezeigt, wie groß der Informations- und Austauschbedarf zu diesen komplexen Themen ist. Wir freuen uns, mit unserem Webinar einen wertvollen Beitrag geleistet zu haben, um mehr Klarheit und Orientierung im Dschungel der europäischen Nachhaltigkeitsregulatorik zu schaffen.
Für alle, die nicht dabei sein konnten, stellen wir die Webinar-Unterlagen selbstverständlich gerne auf Anfrage zur Verfügung. Senden Sie uns dazu einfach eine formlose E-Mail an: webinare@horizonte.group
Sprechen Sie uns auch bei weiteren Fragen oder Anmerkungen gerne jederzeit an!
Wir freuen uns darauf, Sie auch bei den nächsten Schritten auf dem Weg zu einer zukunftsfähigen Nachhaltigkeitsstrategie zu begleiten.
Autoren: Sven Ulrich & Jano Jäger
Was liegthinter dem Horizont?
Wir kennen die Themen. Wir organisieren die Antworten.
Von der Umsetzung regulatorischer Anforderungen bis zum
Aufbau neuer Geschäftsmodelle.
Die HG-interne Wesentlichkeitsanalyse
Wasser predigen und Wein trinken? Nicht mit uns!
Nachhaltigkeit ist für uns nicht nur ein Schlagwort, sondern gelebte Realität. Wir wollen als HORIZONTE-Group unseren Beitrag für Umwelt und Gesellschaft leisten. Dafür ist es wichtig, dass wir uns genau ansehen, in welchen Bereichen wir den größten Hebel haben, um positive Veränderungen zu bewirken. Genau hier setzt die Wesentlichkeitsanalyse im Sinne der Corporate Sustainability Reporting Directive (CSRD) an, zu der die HG aus der hauseigenen Business Unit „ESG & Plattformstrategien“ eine dreiköpfige Projektgruppe gegründet hat.
Im Rahmen des diesjährigen HG-Halbjahrestreffens (HG-NetWalk) fand hierzu ein umfangreicher Workshop mit sämtlichen HG‘lern statt, um die Analyse des Geschäftsmodells, die unter anderem Teil der Wesentlichkeitsanalyse ist, vollumfänglich abzubilden. In intensiven Diskussionen haben wir gemeinsam erarbeitet, welche Nachhaltigkeitsthemen für die HORIZONTE-Group von besonderer Relevanz sind. Dabei ging es sowohl um ökologische Aspekte wie Ressourcenschonung und Klimaschutz, als auch um soziale Themen wie Mitarbeiterförderung, Diversität und gesellschaftliches Engagement.
Die Ergebnisse des Workshops fließen nun in die weitere Analyse ein. Unser Ziel ist es, einen ganzheitlichen Nachhaltigkeitsansatz zu entwickeln, der alle Unternehmensbereiche umfasst – von unseren internen Prozessen und Strukturen bis hin zu den Lösungen, die wir unseren Kunden anbieten.
Wir wollen Nachhaltigkeit fest in unserer Unternehmens-DNA verankern.
Autoren: Sven Ulrich & Jano Jäger
Was liegthinter dem Horizont?
Wir kennen die Themen. Wir organisieren die Antworten.
Von der Umsetzung regulatorischer Anforderungen bis zum
Aufbau neuer Geschäftsmodelle.
Akteursbeteiligung im Rahmen der kommunalen Wärmeplanung in Eschborn
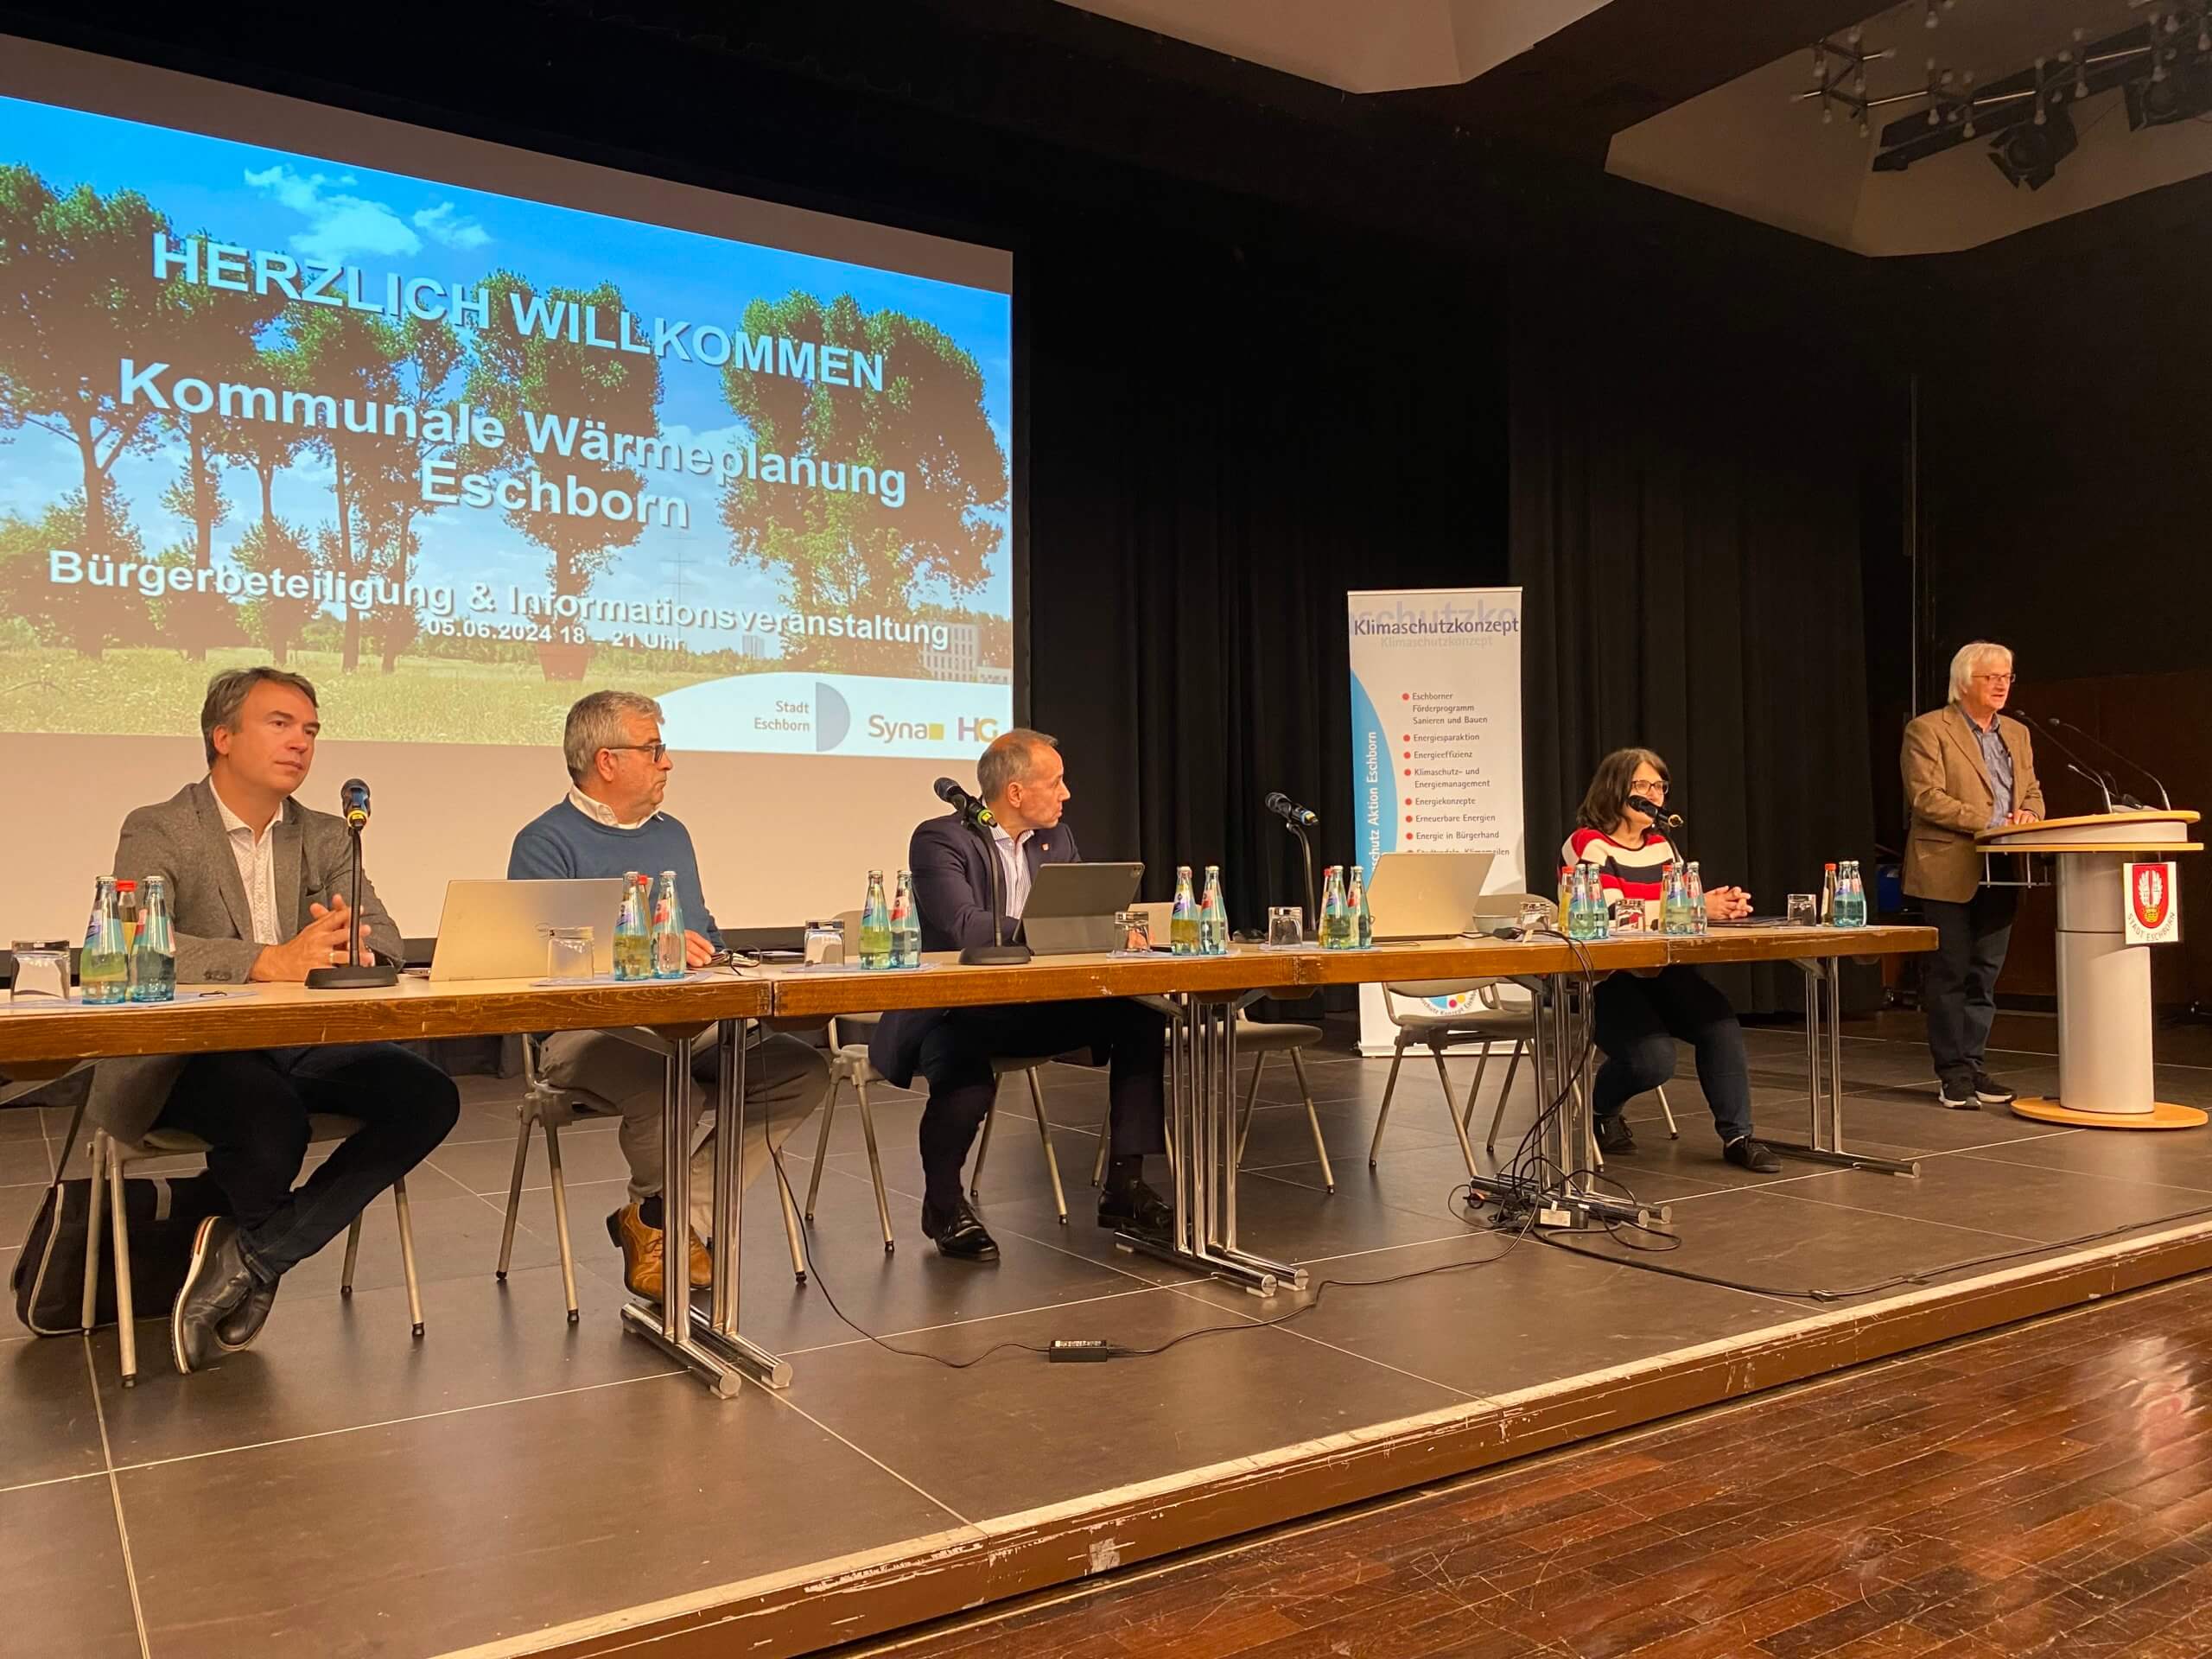
Im Rathaus der Stadt Eschborn konnte am 5. Juni 2024 der Grundstein zur Bürgereinbindung in die kommunale Wärmeplanung gelegt werden.
Die erfolgreiche Veranstaltung, an der neben der HORIZONTE-Group GmbH auch die Stadt Eschborn als planungsverantwortliche Stelle sowie die Syna GmbH als Projektsponsor beteiligt waren, gliederte sich in zwei Hauptblöcke:
Bestands- & Potenzialanalyse
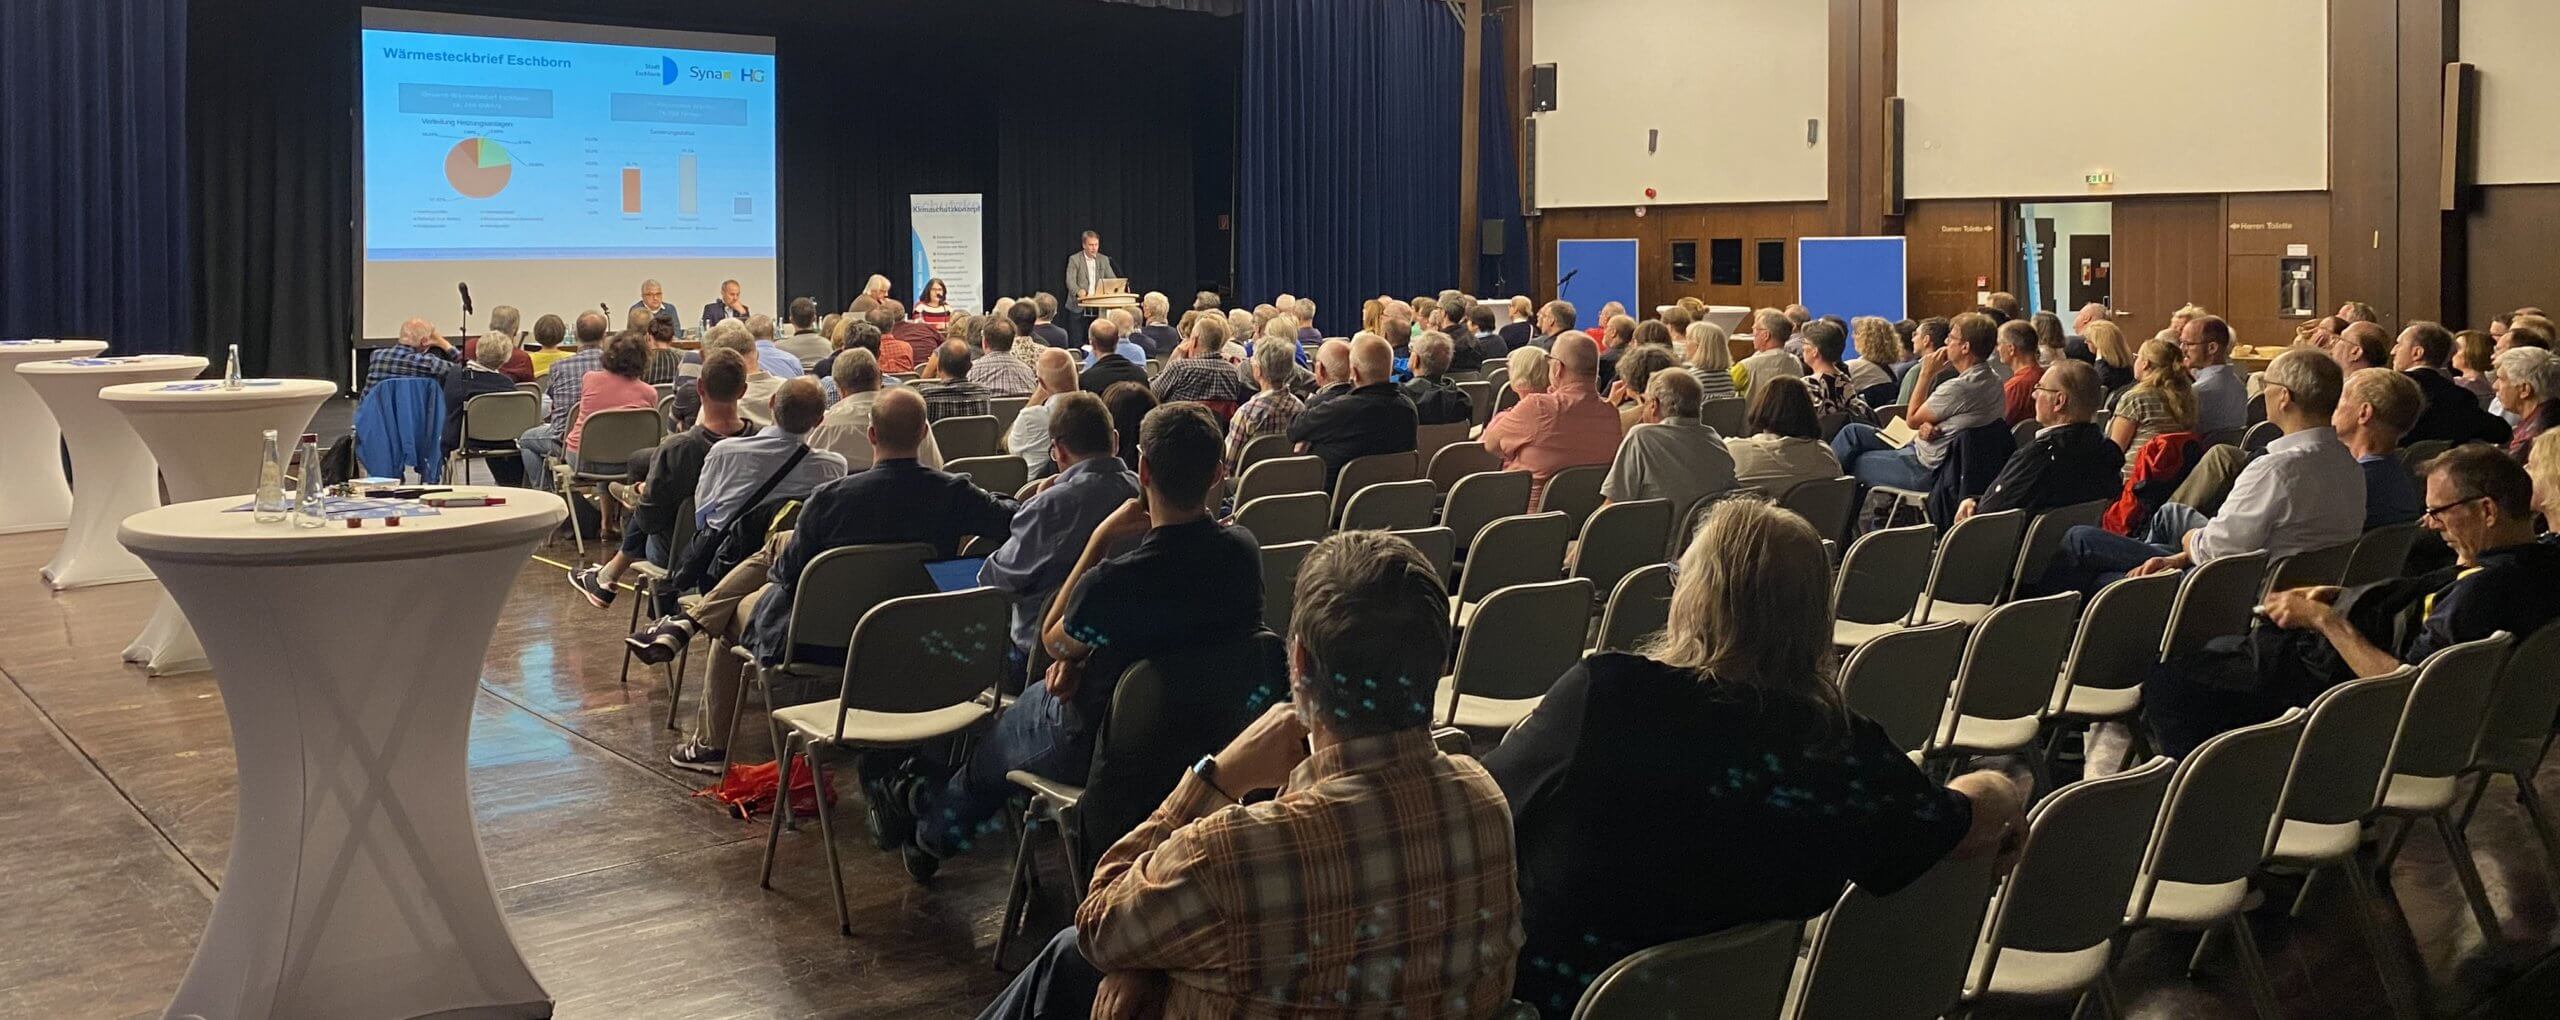
Zu Beginn stellte die Stadt Eschborn zunächst aktuelle Wärmeprojekte der Stadt vor. Daran anknüpfend zeigte die Syna GmbH auf, wie die kommunale Wärmeplanung als Planungsinstrument der Wärmewende genutzt werden kann. Die HORIZONTE-Group gab abschließend einen Überblick über die Zwischenergebnisse der kommunalen Wärmeplanung. Nach Abschluss von Bestands- und Potenzialanalyse konnten folgende Ergebnisse kommuniziert werden:
- Bestandsanalyse: Der Gesamtwärmebedarf Eschborns in Höhe von etwa 264 GWh/a wird heute zum Großteil über Erdgas gedeckt. Die hohe Wärmebedarfsdichte, vor allem im Süden Eschborns, lässt auf eine Wärmenetzeignung schließen. Heute existieren in Eschborn noch keine Fernwärmenetze.
- Potenzialanalyse: Die Abwärme aus Rechenzentren auf Eschborner Stadtgebiet und im benachbarten Frankfurt-Sossenheim stellen einen möglichen Grundpfeiler der klimaneutralen Wärme dar. Abwärme aus dem Kanalnetz bildet eine zweite mögliche Quelle für eine erneuerbare Wärmeversorgung. Der Gesamtwärmebedarf in Eschborn könnte sich durch Sanierung und klimatische Veränderung bis 2045 um mehr als 30 % reduzieren.
Aktive Einbindung der Bürgerinnen und Bürger
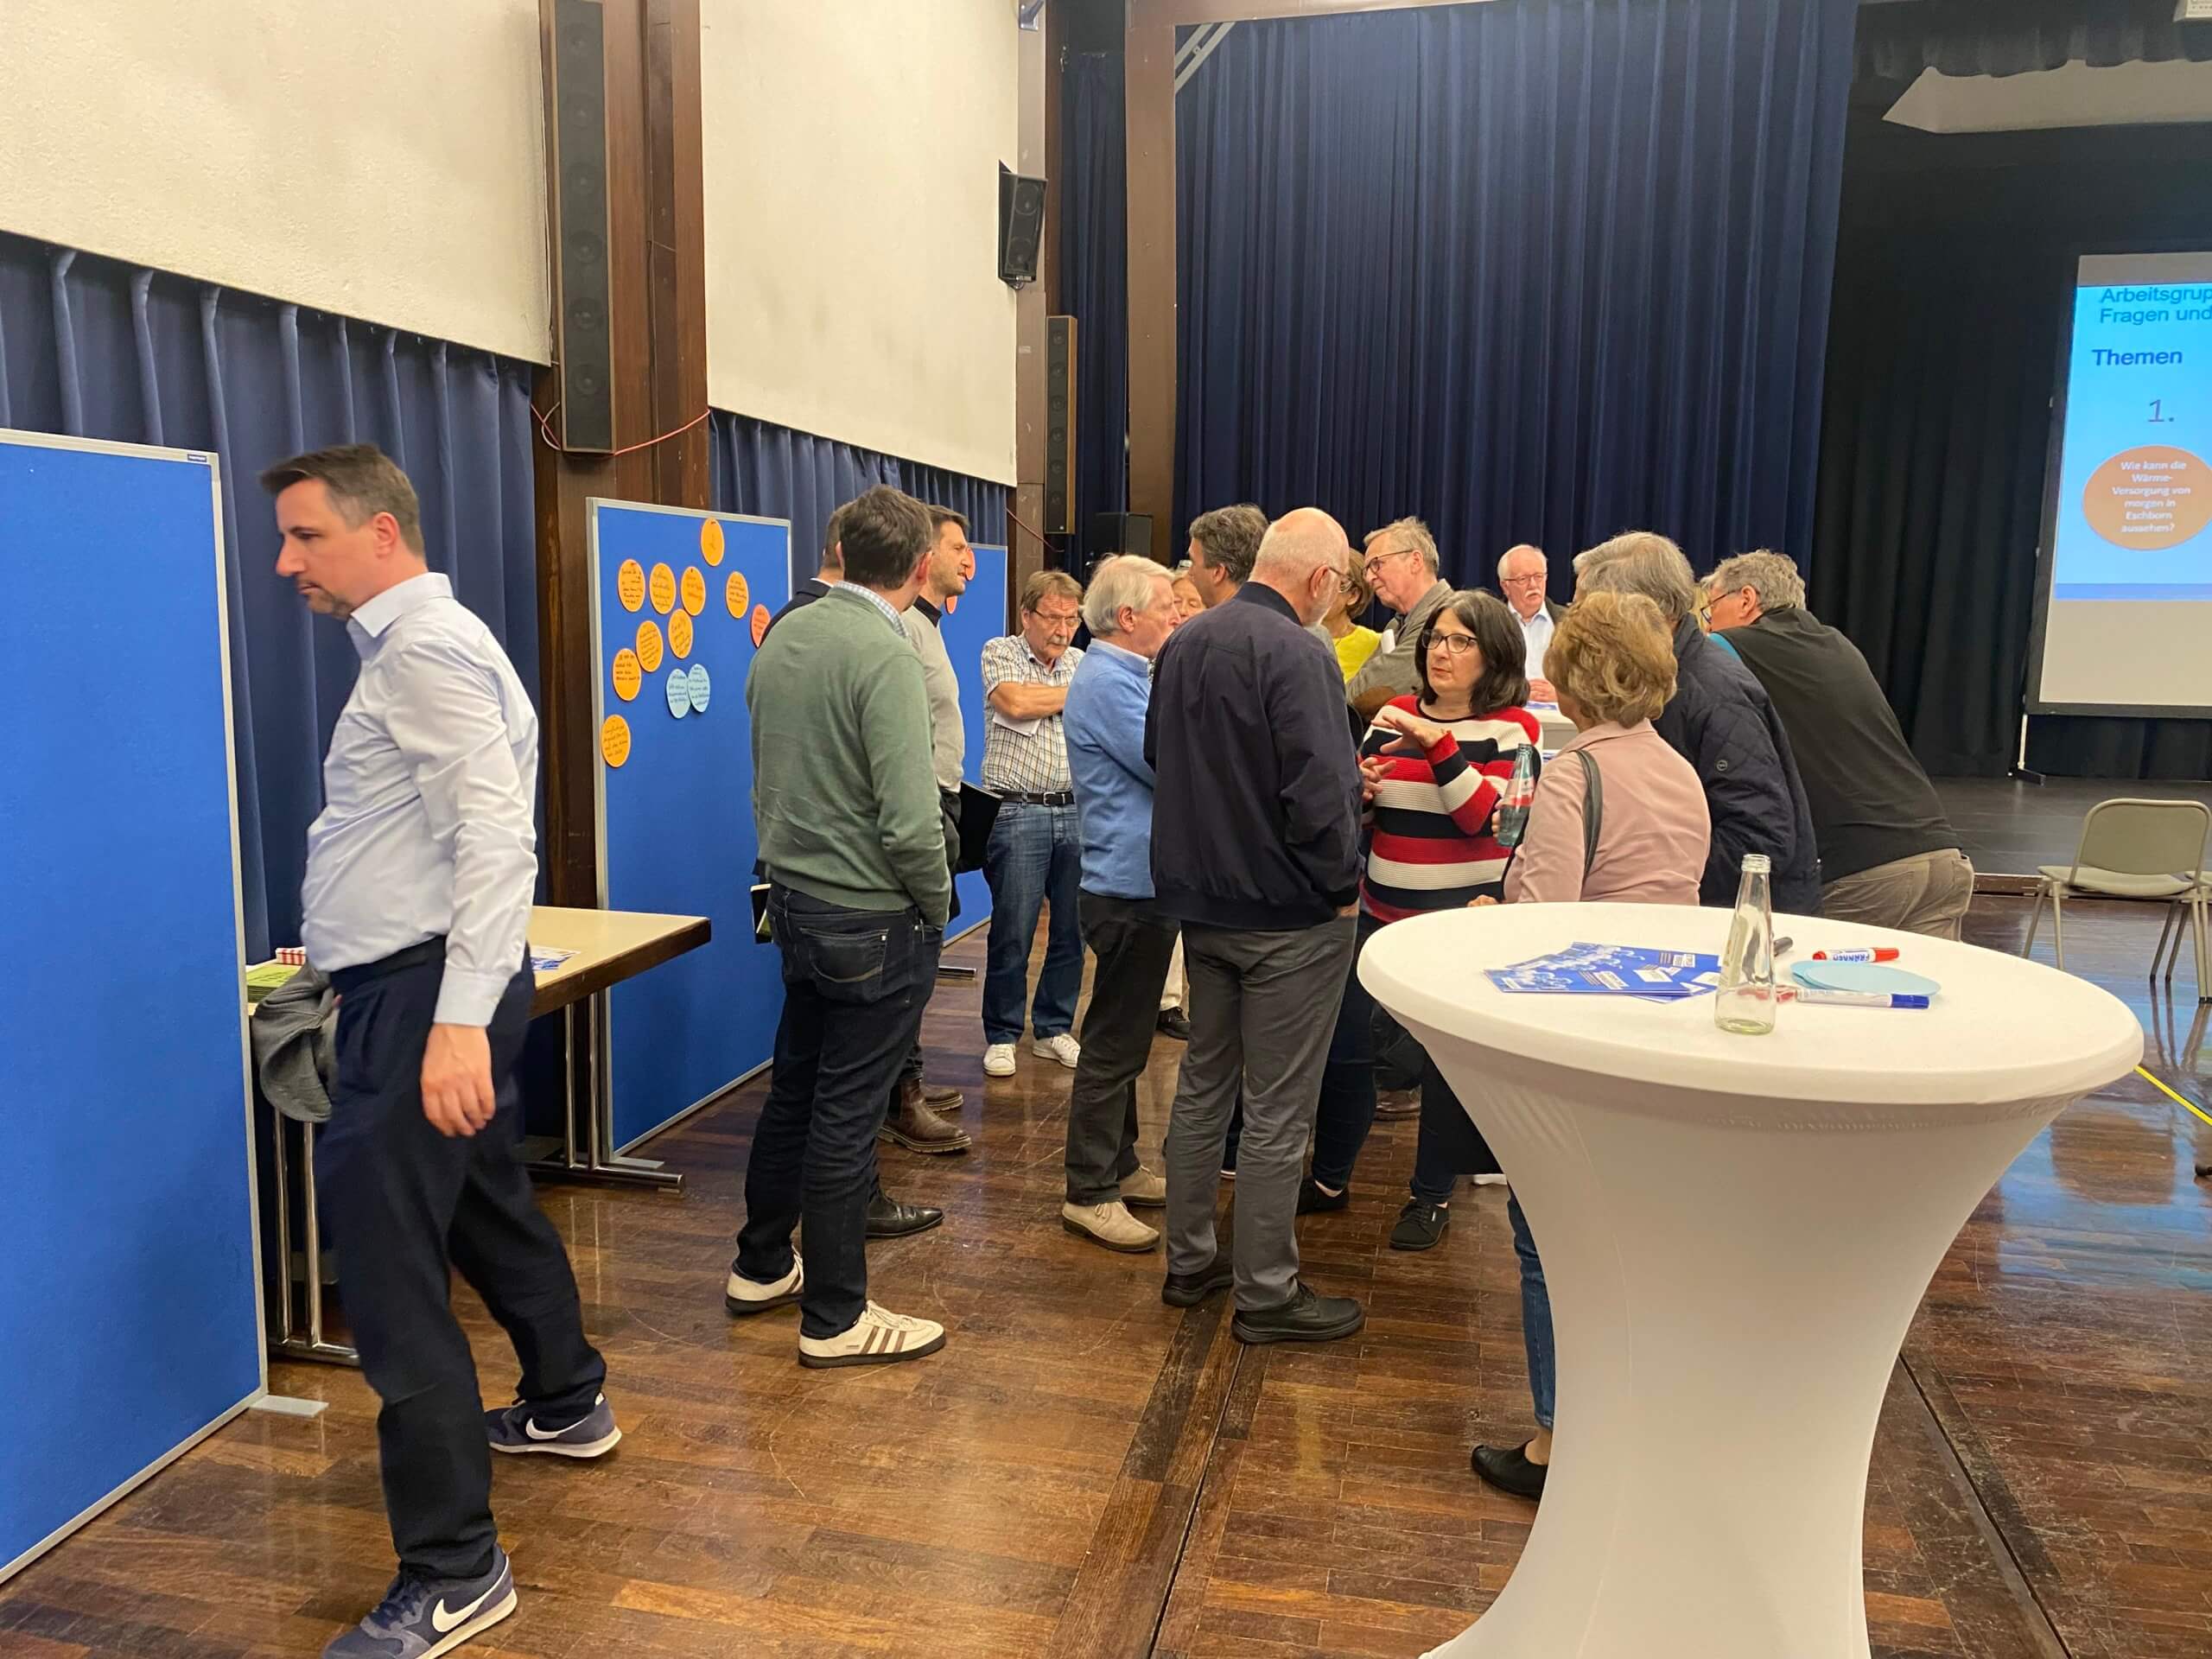
Im zweiten Teil der Veranstaltung ging es um die aktive Einbindung der Bürgerinnen und Bürger Eschborns. Neben der Beantwortung zahlreicher Fragen durften diese an vier verschiedenen Thementischen Impulse einbringen und die Wärmewende aktiv mitgestalten. Eine besondere Präsenz hatten dabei die bekannten Themen des Gebäudeenergiegesetzes (GEG), Fördermaßnahmen und die zukünftigen Möglichkeiten zur klimaneutralen Wärmeversorgung in einzelnen Gebäuden. Die Bürger*innen durften zudem Wünsche und Anregungen zur Gestaltung des bereits etablierten Informations- und Förderangebots der Stadt Eschborn geben.
Unser herzliches Dankeschön geht an alle Teilnehmerinnen und Teilnehmer, die durch ihre Impulse und ihr Engagement diese Veranstaltung so bereichernd gestaltet haben.
Nächste Schritte
In enger Zusammenarbeit mit der Stadt Eschborn und der Syna GmbH werden im nächsten Schritt potenzielle Teilgebiete definiert, in denen Fernwärme als Hauptwärmequelle oder dezentrale Wärmequellen, wie beispielsweise Wärmepumpen, genutzt werden könnten. Eine Versorgung über grüne Gase ist zum heutigen Stand nicht geplant.
Als HORIZONTE-Group freuen wir uns, Teil des kommunalen Planungsprozesses zu sein und die große Aufgabe der Wärmewende zusammen mit der Stadt Eschborn und der Syna GmbH anzugehen.
Für weitere Informationen und Fragen stehen Ihnen unsere HG-Experten Oliver Kisignácz und Julian Hackert gerne zur Verfügung:
- Oliver Kisignácz: oliver.kisignacz@horizonte.group | Tel: +49 160 9446 0800
- Julian Hackert: julian.hackert@horizonte.group | Tel: +49 160 2659 564
Autor: Julian Hackert
Was liegthinter dem Horizont?
Wir kennen die Themen. Wir organisieren die Antworten.
Von der Umsetzung regulatorischer Anforderungen bis zum
Aufbau neuer Geschäftsmodelle.
Verabschiedung des Wasserstoffbeschleunigungsgesetzes: Ein weiterer Schritt in die Zukunft der Energiewende
Am 29. Mai 2024 hat das Bundeskabinett das wegweisende Wasserstoffbeschleunigungsgesetz verabschiedet, das als Meilenstein für die Energiewende und den Klimaschutz in Deutschland gilt. Mit diesem Gesetz wird der Einsatz von grünem Wasserstoff erheblich vorangetrieben und die Rahmenbedingungen für seine Produktion und Nutzung deutlich verbessert.
Wir haben das Wichtigste für Sie zusammengefasst:
Hauptziele und Maßnahmen des Gesetzes
Durch vereinfachte, digitalisierte und schnellere Verfahren soll der Aufbau der Wasserstoffinfrastruktur gefördert werden. Die Planung, Genehmigung und Vergabe werden effizienter gestaltet und regulatorische Hürden sollen abgebaut werden. Dies umfasst nicht nur die Produktion von grünem Wasserstoff, sondern auch den Ausbau von Wasserstoffpipelines, Importterminals für Wasserstoff und Wasserstoffderivate, Stromleitungen für Elektrolyseure und weitere notwendige Infrastrukturen.
Das neue Gesetz nimmt den Ansatz, dass Wasserstoffprojekte im überragenden öffentlichen Interesse liegen, was in schlanken Kriterien festgesetzt wird.
Anpassungen und Beschleunigungen
Um die Genehmigungsprozesse zu beschleunigen, werden Umwelt- und Beschaffungsvorschriften teilweise außer Kraft gesetzt. Neue Höchstfristen werden eingeführt und bestehende Fristen verkürzt, um behördliche Entscheidungsprozesse zu beschleunigen. Diese Maßnahmen sollen dazu beitragen, dass Projekte schneller umgesetzt und Infrastrukturen zügiger aufgebaut werden können. Zusätzlich sollen in weiteren Novellen Genehmigungsverfahren für Elektrolyseure verschlankt werden und bei kleinen Elektrolyseuren (bis 5 MW) sogar in Gänze wegfallen.
Einordnung und Ausblick
Deutschland hat sich im Rahmen seiner Energiewende ambitionierte Ziele gesetzt. Der Übergang von fossilen Brennstoffen zu erneuerbaren Energien ist ein zentraler Bestandteil dieser Strategie. Wasserstoff spielt hierbei eine Schlüsselrolle, da er nicht nur als Energiespeicher dient, sondern auch in der Industrie, im Verkehr und im Gebäudesektor vielseitig einsetzbar ist.
Die Einführung des Wasserstoffbeschleunigungsgesetzes erfolgt vor dem Hintergrund einer steigenden Nachfrage nach sauberer Energie und einer globalen Bewegung hin zu nachhaltigen Lösungen.
Jetzt mit der förderfähigen Machbarkeitsanalyse beginnen
Die HORIZONTE-Group begleitet Energieversorgungsunternehmen, Netzbetreiber, Stadtwerke und Kommunen bei verschiedensten Themen rund um das Thema Wasserstoff (-infrastruktur). Wir begleiten bei Ausschreibungen von Wasserstoffkomponenten bspw. zur Errichtung eines Energieparks, führen Strategieworkshops zur Zukunft des Gasnetzes durch oder unterstützen im Projektmanagement in Wasserstoffprojekten. Sprechen Sie uns gerne an.
Quelle: BMWK
Autor: Carlo Weckelmann
Was liegthinter dem Horizont?
Wir kennen die Themen. Wir organisieren die Antworten.
Von der Umsetzung regulatorischer Anforderungen bis zum
Aufbau neuer Geschäftsmodelle.
Solarpaket I
Nachdem die Bundesregierung Ende April das Solarpaket 1 beschlossen hat, trat dies nun zum 16.05.2024 in Kraft.
Der Photovoltaikausbau soll durch die Maßnahmen vereinfacht und somit beschleunigt werden. Diese greifen sowohl für private Kleinanlagen und Balkonkraftwerke als auch für Gewerbe- und Mieterstromanlagen sowie große Freiflächenanlagen. Wir haben die wichtigsten Änderungen für Sie zusammengefasst:
Balkonkraftwerke
- Entfall der vorherigen Meldung beim Netzbetreiber
- Vereinfachung der Meldung beim Marktstammdatenregister
- Übergangsfrist beim Wechsel auf einen Zweirichtungszähler
Mieterstrommodel vs. Gemeinschaftliche Gebäudeversorgung
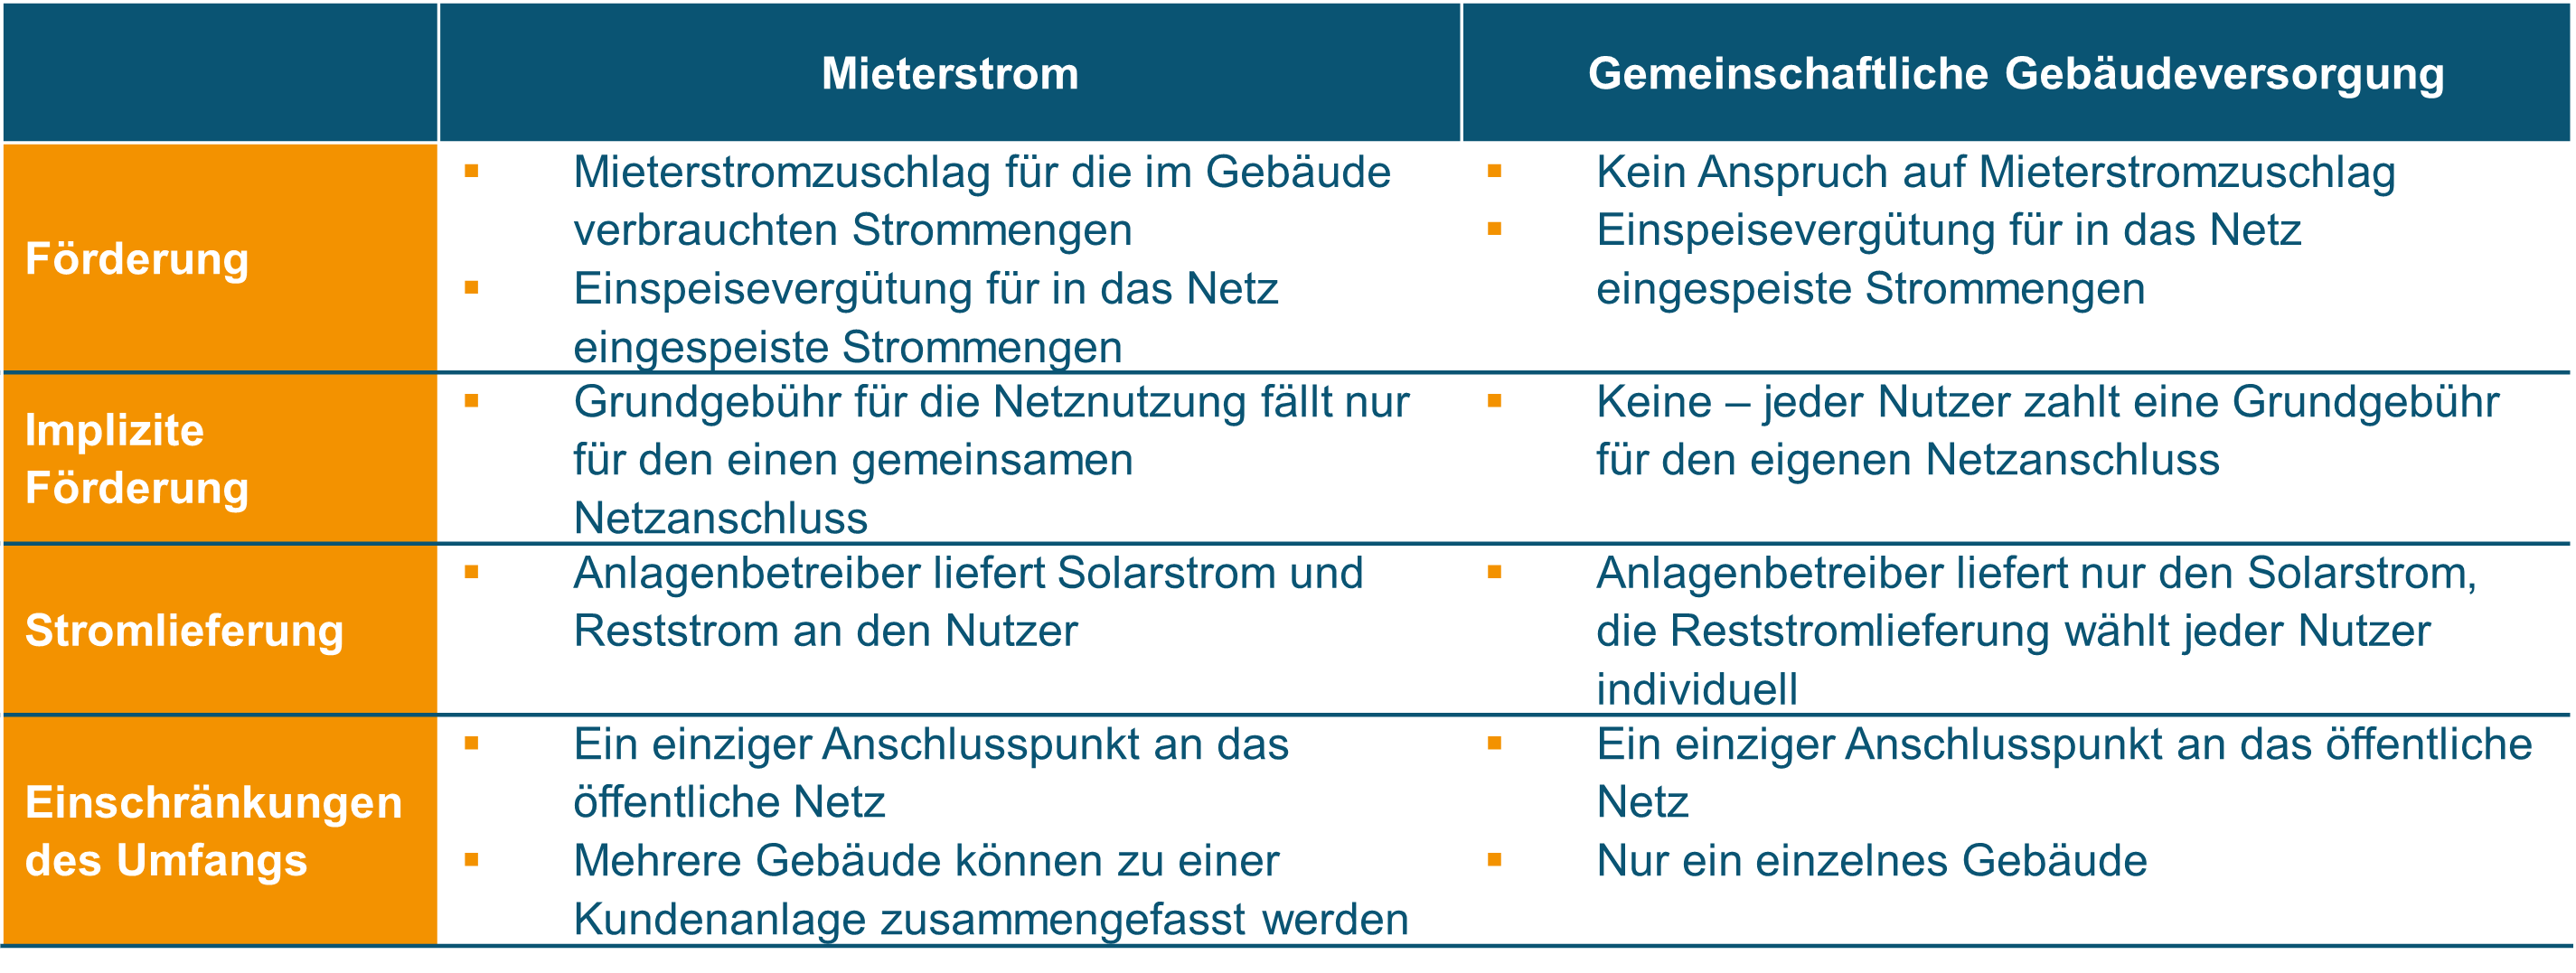
Die Verteilung des Solarstroms erfolgt anhand eines Aufteilungsschlüssels. Unterschieden wird zwischen einem statischen oder einem dynamischen Schlüssel.
Statischer Schlüssel: Es wird ein starres Verhältnis definiert, zu dem die von der PV-Anlage erzeugte Strommenge an die Teilnehmenden zugeteilt wird.
Dynamischer Schlüssel: Die PV-erzeugte Strommenge wird anhand des Anteils am Gesamtverbrauch aller Teilnehmenden an die Teilnehmer zugeteilt.
Falls kein Aufteilungsschlüssel definiert wird, wird die Strommenge zu gleichen Teilen auf alle Teilnehmenden aufgeteilt.
Flexibilisierung Schwellenwerte
- Anlagenbetreiber von Anlagen größer 100 kWp und kleiner 200 kWp können auf die Direktvermarktung verzichten. Somit verzichten die Betreiber automatisch auf eine Vergütung für die eingespeisten Strommengen, sparen sich jedoch die Kosten für die Direktvermarktung.
- Ein Anlagenzertifikat wird erst bei einer Einspeiseleistung größer 270 kW bzw. einer installierten Leistung von 500 kWp benötigt.
- Erhöhte Einspeisevergütung von PV-Anlagen größer 40 kWp und kleiner 100 kWp um 1,5 ct pro eingespeister kWh
Betrieb von Altanlagen vor Ablauf der 20-jährigen Betriebsdauer
- Der Einsatz von effizienteren Modulen ohne Vorliegen eines Schadens ist nun möglich.
- Der bestehende Vergütungsanspruch wird dabei anteilig auf die Anlage übertragen.
- Für die zusätzliche Leistung wird ab dem Datum der Inbetriebnahme die jeweils geltende Vergütung gezahlt. Dieser Anlagenteil wird als Neuanlage betrachtet.
Weitere Informationen finden Sie auf dem FAQ zum Solarpaket I des BMWK.
Bei Rückfragen sprechen Sie uns gerne an.
Was liegthinter dem Horizont?
Wir kennen die Themen. Wir organisieren die Antworten.
Von der Umsetzung regulatorischer Anforderungen bis zum
Aufbau neuer Geschäftsmodelle.
Neue Implementierungsleitlinien sollen den CSRD-Bericht erleichtern!
Die EFRAG veröffentlicht die finale Fassung der "Implementation Guidance"
Die Europäische Finanzberichterstattungsberatungsgruppe (EFRAG) hat am 31.05.2024 die endgültigen Fassungen von drei Leitfäden zur Umsetzung der neuen Standards für die Nachhaltigkeitsberichterstattung veröffentlicht.
Die unverbindlichen Leitfäden sollen Unternehmen, die ab 2024 nach den Vorgaben der EU-Richtlinie über die Nachhaltigkeitsberichterstattung von Unternehmen (CSRD) berichten müssen, bei der praktischen Anwendung der Berichtsstandards unterstützen.
Folgende Leitfäden wurden veröffentlicht:
- Leitfaden zur Wesentlichkeitsanalyse
- Leitfaden zur Berichterstattung entlang der Wertschöpfungskette
- Leitfaden zu detaillierten Berichtspunkten der ESRS
Die Leitfäden enthalten praxisnahe Erläuterungen, Beispiele und Antworten auf häufig gestellte Fragen. Damit sollen sich Unternehmen auf die für sie jeweils relevanten Aspekte der neuen umfangreichen Berichtspflichten fokussieren können.
Die endgültigen Fassungen berücksichtigen nochmals die Rückmeldungen aus einer öffentlichen Konsultation der Entwürfe von Dezember 2023 bis Februar 2024.
Sollten auch Sie sich in ihrem Unternehmen derzeit für die anstehenden CSRD-Berichtspflichten wappnen, stehen Ihnen unsere zertifizierten Nachhaltigkeitsexperten gerne zur Seite – kontaktieren Sie uns!
- Lesen Sie dazu auch unsere Produktseite zum Nachhaltigkeitsmanagement.
Was liegthinter dem Horizont?
Wir kennen die Themen. Wir organisieren die Antworten.
Von der Umsetzung regulatorischer Anforderungen bis zum
Aufbau neuer Geschäftsmodelle.
DRSC-Feldstudie zeigt weiteren Handlungsbedarf!
Ergebnisse der DRSC-Feldstudie zum Entwurf folgender VSME ESRS für KMU
Der europäische Standardsetzer EFRAG hat im Januar 2024 einen Entwurf für einen freiwilligen Nachhaltigkeitsberichtsstandard für kleine und mittlere Unternehmen (KMU) vorgelegt – den sogenannten Voluntary ESRS for non-listed small and medium-sized enterprises (VSME ESRS). Ziel ist es, die vielfältigen Anfragen von Geschäftspartnern an KMU bezüglich Nachhaltigkeitsinformationen zu vereinheitlichen und zu vereinfachen.
Um die praktische Anwendbarkeit und Umsetzbarkeit des VSME ESRS zu testen, haben DIHK, DRSC und DHBW eine Pilotgruppe mit zwölf IHK-Mitgliedsunternehmen verschiedener Branchen und Größen ins Leben gerufen. Von Januar bis Mai 2024 wurden die KMU bei der Anwendung des Standards begleitet. Die wesentlichen Erkenntnisse der Studie sind:
- Großer Bedarf, aber Nutzen muss Aufwand rechtfertigen: KMU sehen Bedarf für einheitliche, einfache Berichtsstandards aufgrund vielfältiger Anfragen (Trickle-Down-Effekt). Der Aufwand muss sich jedoch durch konkreten Nutzen wie Vereinfachung der Berichterstattung und verbesserten Zugang zu Finanzierung/Förderung rechtfertigen.
- Entwurf noch zu komplex – Vereinfachung und Unterstützung nötig: Der aktuelle VSME ESRS-Entwurf ist für KMU noch zu komplex. Sprache und Anwendung müssen vereinfacht, ergänzende Unterstützungsangebote bereitgestellt werden.
- Modularer Aufbau grundsätzlich richtig – aber klarer Nutzen entscheidend: Der modulare Aufbau wird begrüßt. Das Basismodul ist mit Anpassungen umsetzbar. Für die Zusatzmodule (PAT, Business Partner) muss ein klarer Mehrwert erkennbar sein. Branchen- oder sektorspezifische Module werden derzeit nicht gesehen.
- Wesentlichkeitsanalyse als Hürde – „if applicable“-Ansatz ausreichend: Die vorgesehene Wesentlichkeitsanalyse mit Offenlegungspflicht stellt eine große Hürde dar. Die Zusatzmodule sollten darauf verzichten und stattdessen einen „if applicable“-Ansatz verfolgen.
- Freiwilligkeit muss gewahrt bleiben – Akzeptanz bei Berichtsempfängern entscheidend: Die Berichtserstellung nach VSME ESRS muss freiwillig bleiben. Die Akzeptanz des Standards in der Lieferkette und bei Finanzinstitutionen muss sichergestellt werden, u.a. durch Anpassung von EU-Gesetzen und Begrenzung des Trickle-Down-Effekts.
- Datenschutz und Wettbewerbsrelevanz berücksichtigen: Personenbezogene Daten und wettbewerbsrelevante Informationen sollten nicht zwingend in den Bericht aufgenommen werden müssen, um die Akzeptanz bei KMU sicherzustellen.
- Bericht muss ohne externe Hilfe erstellbar sein – optionale technische Standardisierung: KMU müssen den Bericht grundsätzlich ohne externe Unterstützung erstellen können. Eine Orientierung an Strukturen der Finanzberichterstattung ist sinnvoll. Eine Pflicht zur Veröffentlichung wird abgelehnt. Technische Standards wie XBRL sollten freiwillig nutzbar sein.
- Rechtliche und faktische Hürden berücksichtigen: Bestehende Hindernisse wie fehlende Datenbereitstellung durch Ver-/Entsorger oder Unsicherheiten bei Scope 3-Emissionen und produktbezogenen Angaben müssen stärker berücksichtigt werden. Pragmatische Lösungen oder Ausnahmen sind nötig.
Ausblick: Die detaillierten Anmerkungen der Pilotgruppe werden in Kürze veröffentlicht und EFRAG sowie der EU-Kommission vorgestellt. Der VSME ESRS hat das Potenzial, Nachhaltigkeitsberichte für KMU erheblich zu erleichtern, benötigt dafür aber noch Anpassungen und flankierende Maßnahmen.
Möchten auch Sie sich bestmöglich auf die regulatorischen Nachhaltigkeitsanforderungen der Europäischen Union vorbereiten? Kontaktieren sie uns gern!
- Lesen Sie dazu auch unsere Produktseite zum Nachhaltigkeitsmanagement.
Was liegthinter dem Horizont?
Wir kennen die Themen. Wir organisieren die Antworten.
Von der Umsetzung regulatorischer Anforderungen bis zum
Aufbau neuer Geschäftsmodelle.
Einladung zur Abschlussveranstaltung der Technischen Studie Metering gMSB
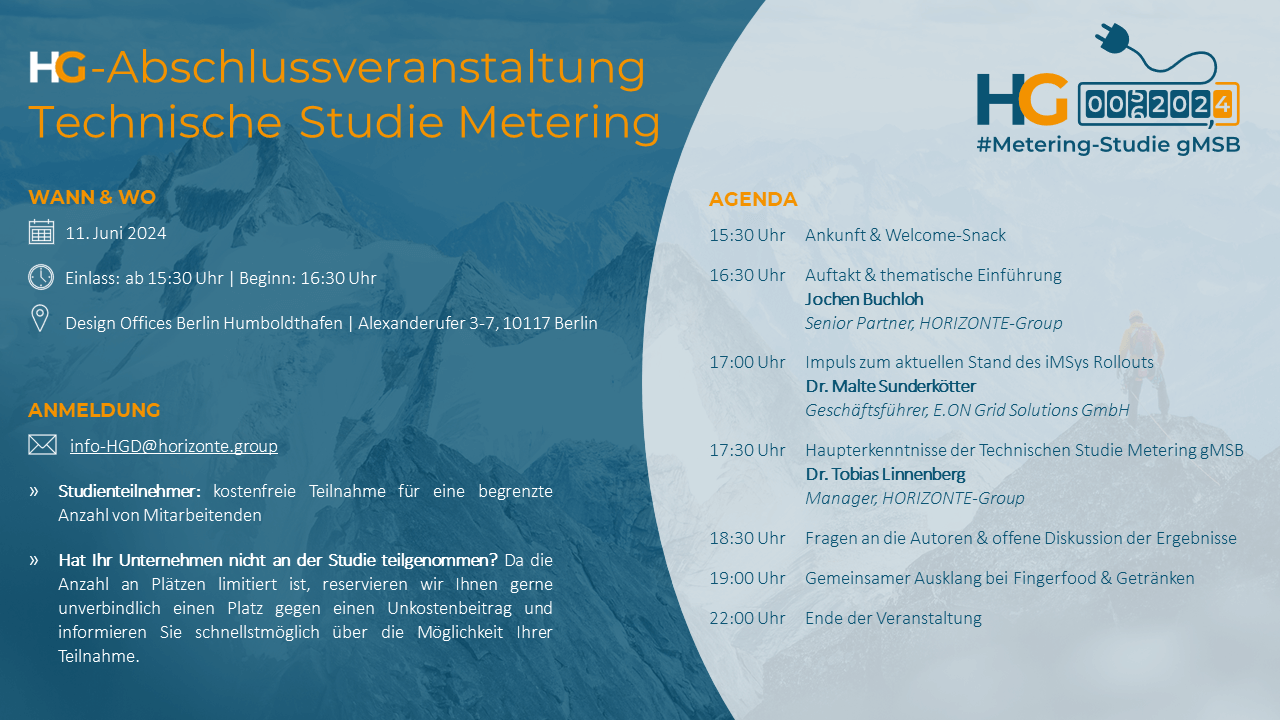
Auf der Basis von mehr als 40 Experteninterviews und wertvollen Beiträgen großer deutscher grundzuständiger Messstellenbetreiber (gMSB) hat die HORIZONTE-Group in den letzten Monaten die Technische Studie Metering gMSB erstellt.
Hiermit laden wir Sie herzlich zu unserer Abschlussveranstaltung am 11. Juni 2024 in Berlin ein.
Im Rahmen dieser Veranstaltung werden wir gemeinsam mit Dr. Malte Sunderkötter (Geschäftsführer, E.ON Grid Solutions GmbH) den Messstellenbetrieb für gMSB aus technischer Sicht analysieren und die aktuellen Problemstellungen herausarbeiten. Außerdem wollen wir einen Ausblick wagen und die wichtigsten Handlungsfelder der Unternehmen erörtern.
Abgerundet wird der Abend mit inspirierenden Gesprächen über eine der wichtigsten Entwicklungen der Energiewirtschaft bei Fingerfood und Getränken sowie einem wunderbaren Blick über den Humboldthafen.
Wann: 11.Juni 2024 | Einlass: ab 15:30 Uhr | Beginn: 16:30 Uhr
Wo: Design Offices Berlin Humboldthafen | Alexanderufer 3-7, 10117 Berlin
Seien Sie Teil dieser spannenden Veranstaltung und erhalten Sie wichtige Impulse für die weitere Ausrichtung der Energiebranche.
Haben wir Ihr Interesse geweckt?
Dann sprechen Sie uns gerne an – per E-Mail an info-HGD@horizonte.group
Die Teilnahme ist für eine begrenzte Anzahl von Mitarbeitenden der teilnehmenden Unternehmen kostenfrei. Hat Ihr Unternehmen nicht an der Studie teilgenommen? Da die Anzahl an Plätzen limitiert ist, reservieren wir Ihnen gerne unverbindlich einen Platz gegen einen Unkostenbeitrag und informieren Sie schnellstmöglich über die Möglichkeit Ihrer Teilnahme.
Wir freuen uns auf Ihre Teilnahme und den gemeinsamen Austausch mit Ihnen!
Was liegthinter dem Horizont?
Wir kennen die Themen. Wir organisieren die Antworten.
Von der Umsetzung regulatorischer Anforderungen bis zum
Aufbau neuer Geschäftsmodelle.
EU verlängert Frist für sektorspezifische Nachhaltigkeitsstandards bis 2026
Neuigkeiten aus Brüssel: Einführung der sektorspezifischen ESRS um zwei Jahre verschoben
Die Europäische Union hat wichtige Schritte unternommen, um den Weg für eine transparentere und verantwortungsvollere Unternehmensberichterstattung zu ebnen. Mit der Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen (CSRD) wurde ein Rahmen geschaffen, der Unternehmen dazu verpflichtet, umfassend über ihre Auswirkungen auf Umwelt, Gesellschaft und Unternehmensführung zu berichten.
Ein zentraler Bestandteil der CSRD sind die Europäischen Standards für die Nachhaltigkeitsberichterstattung (ESRS), die detaillierte Anforderungen an die Offenlegung von Nachhaltigkeitsinformationen festlegen. Ursprünglich war vorgesehen, dass die Europäische Kommission die sektorspezifischen ESRS sowie die ESRS für Unternehmen aus Drittstaaten bis zum 30. Juni 2024 verabschieden sollte.
Nun haben sich das Europäische Parlament und der Rat der EU darauf geeinigt, diese Frist um zwei Jahre, bis zum 30. Juni 2026, zu verlängern. Diese Änderung gibt den Unternehmen mehr Zeit, sich zunächst auf die Umsetzung der allgemeinen ESRS-Anforderungen zu konzentrieren, bevor sie sich mit den spezifischeren Standards auseinandersetzen müssen.
Wichtig hierbei ist, dass diese Fristverlängerung keine Auswirkungen auf die Berichterstattungsfristen hat, die in der CSRD festgelegt sind. Die stufenweise Einführung der Nachhaltigkeitsberichterstattung, beginnend mit den ersten Unternehmen im Geschäftsjahr 2024, bleibt unverändert.
Die Kommission wird sich bemühen, acht der sektorspezifischen ESRS so bald wie möglich zu verabschieden, sobald diese verfügbar sind. Dabei wird sie berücksichtigen, dass einige Sektoren mit höheren Nachhaltigkeitsrisiken und -auswirkungen konfrontiert sind als andere. Für Unternehmen, die stark von natürlichen Ressourcen abhängen, werden die sektorspezifischen Standards eine Offenlegung der Auswirkungen und Risiken in Bezug auf Biodiversität und Ökosysteme erfordern.
Der formale Prozess zur Umsetzung der geänderten Fristen ist bereits weit fortgeschritten. Nach der politischen Einigung und der Zustimmung des Europäischen Parlaments hat nun auch der Rat der EU der Richtlinie offiziell zugestimmt. Als nächstes folgen die Unterzeichnung durch die Präsidenten des Parlaments und des Rates sowie die Veröffentlichung im Amtsblatt der EU. 20 Tage später wird die Richtlinie in Kraft treten.
Die Verschiebung der Fristen für die sektorspezifischen ESRS und die ESRS für Drittstaaten-Unternehmen ist ein wichtiger Schritt, um eine ausgewogene und praktikable Umsetzung der neuen Berichterstattungsanforderungen zu gewährleisten. Sie gibt den Unternehmen die nötige Zeit, sich schrittweise an die erhöhten Transparenzanforderungen anzupassen und hochwertige Nachhaltigkeitsinformationen zu liefern. Gleichzeitig unterstreicht die EU ihr anhaltendes Engagement für eine umfassende und zeitnahe Nachhaltigkeitsberichterstattung als Schlüsselelement für eine nachhaltige Wirtschaft und Gesellschaft.
Möchten auch Sie sich bestmöglich auf die regulatorischen Nachhaltigkeitsanforderungen der Europäischen Union vorbereiten? Kontaktieren sie uns gern!
- Lesen Sie dazu auch unsere Produktseite zum Nachhaltigkeitsmanagement.
Was liegthinter dem Horizont?
Wir kennen die Themen. Wir organisieren die Antworten.
Von der Umsetzung regulatorischer Anforderungen bis zum
Aufbau neuer Geschäftsmodelle.
EU stimmt trotz deutschem Widerspruch für Lieferkettengesetz
Neues Regulatorik-Instrument auf dem Weg zu mehr Nachhaltigkeit in Europa!
EU-Lieferkettengesetz passiert Europäisches Parlament in Straßburg
Nach monatelangen intensiven Verhandlungen um jeden Paragraphen hat das Europäische Parlament am Mittwoch, den 24.04.2024 in Straßburg dem lange erwarteten EU-Lieferkettengesetz zugestimmt. Das Gesetz mit der dazugehörigen Richtlinie, der Corporate Sustainability Due Diligence Directive (CSDDD), soll in Zukunft Kinderarbeit unterbinden, Umweltstandards in den Lieferketten europäischer Unternehmen durchsetzen und die Achtung der Menschenrechte weltweit fördern.
Nachdem sich die Unterhändler des Europaparlaments und des Ministerrats im Dezember auf einen Kompromiss geeinigt hatten, blockierte die FDP überraschend die Zustimmung Deutschlands. Erst der belgischen EU-Ratspräsidentschaft, die bis Juni den Vorsitz im Ministerrat innehat, gelang es, eine Mehrheit für das Gesetz zu organisieren — allerdings um den Preis deutlicher Abschwächungen gegenüber dem ursprünglichen Entwurf. Deutschland enthielt sich dabei.
Mit 374 Ja-Stimmen, 235 Nein-Stimmen und 19 Enthaltungen passierte das Gesetz nun das Europaparlament. Grünen-Politikerin Anna Cavazzini sieht darin einen Sieg der Menschenrechte über die massive Lobbykampagne der Wirtschaft. Ihr SPD-Kollege Tiemo Wölken betonte, dass das Gesetz praktikabel sei und kein „Bürokratiemonster“ darstelle. Ganz anders die Sichtweise von CSU-Europaabgeordneter Angelika Niebler, die angesichts der bestehenden Belastungen der Wirtschaft durch hohe Energiepreise, Fachkräftemangel und Bürokratie von einem „schlechten Tag“ für Europa sprach.
Konkret sieht das EU-Lieferkettengesetz vor, dass Unternehmen mit mindestens 1000 Mitarbeitern und einem Umsatz von 450 Millionen Euro nach einer Übergangsfrist von fünf Jahren ihre gesamte Lieferkette auf Verstöße gegen Menschen- und Arbeitsrechte sowie Umweltauflagen überprüfen müssen. Dies schließt auch die Zulieferer der Zulieferer ein. Ein risikobasierter Ansatz soll dabei eine Überforderung der Unternehmen vermeiden. Die ursprünglich vorgesehenen niedrigeren Schwellenwerte für Risikobranchen wie Textil und Rohstoffe entfallen ersatzlos.
Im Vergleich zum seit Januar 2023 in Deutschland geltenden Lieferkettengesetz bedeutet dies einerseits, dass weniger Unternehmen betroffen sind, da das deutsche Gesetz keine Umsatzschwelle vorsieht. Andererseits wird die zivilrechtliche Haftung ausgeweitet. Opfer von Verstößen können nun nach deutschem Schadenersatzrecht klagen, Unternehmen haften aber nur bei vorsätzlicher oder fahrlässiger Vernachlässigung ihrer Sorgfaltspflichten. Auch die Kontrolle von Umweltverstößen wird gegenüber dem deutschen Gesetz verschärft.
Insgesamt stellt das EU-Lieferkettengesetz trotz der Abschwächungen einen Meilenstein auf dem Weg zu einer ethischeren und nachhaltigeren Gestaltung globaler Lieferketten dar. Es sendet ein unmissverständliches Signal an alle Unternehmen, dass die Achtung von Menschenrechten und Umweltschutz keine Option, sondern eine Verpflichtung ist. Nun sind die Mitgliedstaaten am Zug, ihre nationalen Gesetze entsprechend anzupassen. Für Deutschland bedeutet dies eine Überarbeitung des bestehenden Lieferkettengesetzes, um es mit den EU-Vorgaben in Einklang zu bringen.
Möchten auch Sie sich bestmöglich auf die regulatorischen Nachhaltigkeitsanforderungen der Europäischen Union vorbereiten?
- Lesen Sie dazu gerne unsere Produktseite zum Nachhaltigkeitsmanagement.
Was liegthinter dem Horizont?
Wir kennen die Themen. Wir organisieren die Antworten.
Von der Umsetzung regulatorischer Anforderungen bis zum
Aufbau neuer Geschäftsmodelle.