

Die Weiterentwicklung des Redispatch 2.0 geht in die nächste Runde
Redispatch 2.0: Neue Regeln, offene Fragen
1. Kurzer Einstieg: Worum geht es?
Was bisher geschah
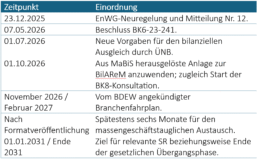
Nach der durchaus hektischen Einführungsphase des Redispatch 2.0 in den Jahren 2021/22 war es um das Thema ruhiger geworden. Mit dem Beschluss BK8-22-001-A gibt es seit Juni 2024 eine einheitliche Vorgabe, was nach einer Maßnahme im Einzelnen zu vergüten ist. Dies war vor allem für thermische Anlagen wichtig. Seit dem 1. Oktober 2026 befindet dazu ergänzend der Beschlussentwurf BK8-26-001-A zur Berechnung des Aufwendungsersatzes in der Konsultation. Die vorgeschlagenen Formeln gelten daher noch nicht als verbindlich.
Und seit 2025 soll durch den jährlichen, nicht vergüteten Steuerbarkeitscheck die Erreichbarkeit der Anlagen für Steuerbefehle erhöht werden. Zudem wurden 2025 mit der „Limitierten Vermarktung“ nach § 5 EEV und der „Kaskade“ zu §13 Abs 2 EnWG die Redispatch-Abrufprozesse für zwei weitere Anwendungen geöffnet, die mit der planbaren Behebung von Netzengpässen nichts zu tun haben. In der Praxis sind letztere jedoch noch nicht angekommen.
Im Hintergrund wurden gleichwohl die gesetzlichen Grundlagen weiterentwickelt: Seit Dezember 2025 gilt gemäß § 14 EnWG, dass in der Zeit bis Ende 2031 grundsätzlich der Bilanzkreisverantwortliche des Direktvermarkters Redispatch-Maßnahmen bilanziell ausgleicht, und dass dazu der Verteilnetzbetreiber dem Anlagenbetreiber einen angemessenen Aufwendungsersatz zahlt. Das bisher geltende, sogenannte Übergangsmodell wurde zumindest befristet gesetzlich verankert.
Die „BilAReM“ regelt nun den Übergang
Bis Ende 2031 soll diese generelle Vorgabe nach Maßgabe der BNetzA-Festlegung BK6-23-241 in bestimmten Fällen jedoch schon schrittweise durch den gezielten bilanziellen Ausgleich durch den Verteilernetzbetreiber abgelöst werden. In der zugehörigen Anlage „BilAReM“ sind alle wichtigen Regeln, auch zum Bilanzausgleich, zusammengefasst.
Damit sind zumindest bis Ende 2031 zwei parallele Bilanzierungsmodelle vorgegeben, jede Steuerbare Ressource ist also entweder dem Planwert- oder dem Prognosemodell zugeordnet. Die Verteilnetzbetreiber geben den Wechsel ins Planwertmodell vor, ein Zurück ist danach nicht mehr möglich. Das Wahlrecht für Anlagenbetreiber gilt nicht mehr. Die Wechselvorgabe zu einem der vier möglichen Quartalstermine muss allerdings mindestens sechs Monate vorher angekündigt werden.
Ab 2032 soll dann wieder die alte Rechtslage aus dem Jahr 2021 mit flächendeckendem Ausgleich durch die Netzbetreiber gelten, d.h. Netzbetreiber müssen ihre Redispatch-Maßnahmen bilanziell ausgleichen, damit die Bilanzkreise der betroffenen Anlagen so stehen, als hätten keinen Maßnahmen stattgefunden.
2. Welche Anlagen wird es treffen welche vielleicht auch gar nicht?
Intransparente Zweiklassengesellschaft für Steuerbare Ressourcen
Die BilAReM beschreibt in Kapitel 2.3 die Überführung ins Planwertmodell mit einem klaren Fokus auf eine effiziente Engpassbehebung durch die Übertragungsnetzbetreiber: Bis zum 01.01.2031 sollen alle dazu erforderlichen Steuerbaren Ressourcen im Planwertmodell sein. Die weiteren Ausführungen machen klar, dass es hier vor allem um solche Anlagen gehen soll, die den Übertragungsnetzbetreibern durch Clusterbildung vereinfacht zur Verfügung stehen sollen. Dies sollten vor allem Wind- und Solaranlagen in den Regionalnetzen sein, die heute schon Redispatch-Maßnahmen unterliegen. Alle anderen, direktvermarkteten Anlagen können jedoch ebenfalls nach Abstimmung und Maßgabe der Netzbetreiber betroffen sein. Es gibt also keinen Zwang, alle Anlagen ins Planwertmodell zu überführen. Ohne eine genauere Spezifikation könnten also sehr viele Anlagen weiterhin im Prognosemodell verbleiben.
3. Ab wann wird es verbindlich, ab wann können die Wechsel frühestens kommen?
Terminvorgaben aber kein Zeitplan
Das BilAReM-Dokument ist jedoch noch nicht abschließend; die neuen Prozessregeln und Datenformate sollen erst gelten, wenn die Branche diese auch ausgearbeitet hat. Dazu verweist die BNetzA ausdrücklich auf einige Termine und Fristen für die Weiterentwicklung. Aber die Kette setzt keinen Endtermin und die neuen Formate sind terminlich nicht mit den Prozessneuerungen verknüpft. Zudem haben die Netzbetreiber nach Veröffentlichung der Formate für die Umsetzung noch sechs Monate Zeit. Hinzu kommt die Ankündigungsfrist an die Anlagenbetreiber. Fügt man alles zusammen, dürften die ersten Anlagen frühestens Anfang 2028 operativ in das Planwertmodell wechseln.
Passend dazu wird von den Netzbetreibern eine Testumgebung für die Marktmeldungen gefordert, aber erst nachdem die Anforderungen feststehen, die wiederum von den neu bestätigten Prozessen abhängen.
4. Was wurde trotzdem bereits anders geregelt?
Was jedoch heute schon gilt
Die mit Beschluss aus dem Mai 2026 bereits gültige BilAReM hat direkt oder indirekt bereits einige Neuregelungen manifestiert: Die EnWG-Vorgabe, wonach die finanzielle Kompensation der Ausfallarbeit durch den Netzbetreiber direkt gegenüber dem Anlagenbetreiber zu erfolgen hat, rückt den Anlagenbetreiber stärker in den Mittelpunkt des Erstattungsprozesses. Das angekündigte Clearingverfahren mit einer Frist von drei Monaten sowie die neuen Berechnungsansätze zur Ermittlung der Ausfallarbeit befinden sich derzeit noch in der Ankündigungsphase. Der Einsatzverantwortliche (EIV) ist nun auch formal für die Umsetzung des „Aufforderungsfalles“ verantwortlich und nicht mehr – wie in der ursprünglichen Festlegung – der Anlagenbetreiber. Zudem ist die Marktrolle „Lieferant“ automatisch für die Marktrolle des EIV zuständig, wenn durch den Anlagenbetreiber kein anderes Unternehmen bestimmt wurde. Die Echtzeitdaten sind für den Anlagenbetreiber weggefallen, bis auf Daten zum Speicherfüllstand. Damit wurde eine bisherige Schwachstelle in der aktuellen Umsetzung deutlich entschärft. Dafür gibt es nun zusätzlich neue EIV-Meldungen zu Selbstversorgern und für Speicherbetreiber; die zugehörigen Use Cases fehlen noch. Im Falle der Überbauung von Netzanschlüssen muss der Netzbetreiber die verfügbare Anschlusskapazität nun als Flexibilitätsbeschränkung melden.
Im Prognosemodell soll eine Redispatch-Maßnahme in der Regel spätestens 30 Minuten vor Beginn der Gültigkeit angekündigt werden. Es sind allerdings weiterhin Ausnahmen zugelassen.
Die Bildungsregeln für Steuerbare Ressourcen wurden für die Kombination von Netz- und Marktlokation erweitert. Zudem gibt es nun formal die Definition für „nicht direktvermarktete Anlagen“.
5. Ab wann und wie/womit kann es in den Firmen losgehen?
Was Unternehmen jetzt vorbereiten sollten
Die Bundesnetzagentur sorgt mit der selektiven, im Einzelfall nicht terminierten Ablösung des Prognosemodells für Unruhe in der Energiewirtschaft. Zudem steht die anlagenscharfe Einführung noch gar nicht fest und wird wohl stückweise erfolgen. Netzbetreiber, Anlagenbetreiber und deren Lieferanten können sich auf die Änderungen erst vollständig vorbereiten, wenn die Prozesse und Datenformate bestätigt sind.
Für Entscheider und operativ tätige Mitarbeiter bedeutet das aktuell eine Phase der Unsicherheit mit zumindest vier kritischen Baustellen:
- Steigender Kostendruck für Direktvermarkter: Die Unterscheidung der Bilanzierungsmodelle je Anlage, die fallweise verpflichtend zugewiesene EIV-Rolle und geplante Änderungen bei den Bilanzierungsregeln („BilAReM“) erschweren das Bilanzkreismanagement; Ausgleichsenergiekosten könnten unkontrolliert steigen; Systeme und ggf. Verträge müssen angepasst werden.
- Prozess- und Kostenrisiko bei Speicherbetreibern: Diese müssen schon jetzt zusätzliche EIV-Meldungen liefern, während die gewohnte Echtzeitdatenlieferung bestehen bleibt. Ohne hochpräzise, teure Datenmodelle drohen Erlösverluste.
- Bilanzierungsrisiko bei Anlagenbetreibern mit Direktvermarktung: Anders als bei vertraglichen Einnahmen bekommt dieser nun den Mischpreis erstattet. Eine verspätete und erst mit dem nachträglich bekannten Mischpreis erstattete Ausfallarbeit kann nicht in der handelsrechtlichen Bilanz geführt werden.
- Prozess- und Ausgabendilemma bei Verteilnetzbetreibern: Diese müssen die sofort gültigen Änderungen umsetzen; für das Planwertmodell müssen eigene Abrufe früher und genauer eingeplant und die Gegengeschäfte bereits vor Abrufbeginn getätigt werden. Dazu müssen die IT-Architektur für eigene Abrufe und die Bilanzkreismeldungen zumindest bei fremden Abrufen bis Ende 2027 stehen. Dazu kommt die erforderliche, parallele Testumgebung über alle Netzebenen hinweg. Zwar endet die Pauschal-Abrechnung für fluktuierende Bestandsanlagen erst zum 31.12.2028. Den Anlagenbetreibern einen deutlich früheren Umstieg anzubieten würde ein stichtagsbezogenes Chaos vermeiden.
Spätestens mit den ersten Entwürfen zu den angepassten Prozessen im November 2026 sollten die Marktpartner sich der BilAReM zuwenden, um ein Chaos wie Ende 2021 zu vermeiden.
Autoren: Andreas Stephan (SPRINT! Energy Consulting), Frank Hirschi, Carlo Weckelmann (beide HG)
Stand der Veröffentlichung: 28.10.2026
Auch die ZfK hat berichtet: https://www.zfk.de/energie/strom/redispatch-2-0-neue-regeln-offene-fragen
Was liegthinter dem Horizont?
Wir kennen die Themen. Wir organisieren die Antworten.
Von der Umsetzung regulatorischer Anforderungen bis zum
Aufbau neuer Geschäftsmodelle.
Was liegthinter dem Horizont?
Wir kennen die Themen. Wir organisieren die Antworten.
Von der Umsetzung regulatorischer Anforderungen bis zum
Aufbau neuer Geschäftsmodelle.
HG-Marktblick 2026: Steuerung in der Niederspannung
Raus aus der Pilotphase? Wo der Steuerungsrollout in der Niederspannung steht
Wie weit sind Messstellen- und Verteilnetzbetreiber bei der Steuerung in der Niederspannung tatsächlich? Für den HG-Marktblick 2026 haben uns zwischen August und September 81 Fachleute geantwortet: 47 Messstellenbetreiber, 18 Verteilnetzbetreiber sowie 16 Dienstleister, Hersteller und Lieferanten. Herzlichen Dank an alle, die mitgemacht haben! Die vollständige Auswertung steht ab sofort als PDF zum Download bereit.
- Sie haben darüber hinaus Interesse an einem MSB-Wirtschaftlichkeits-Benchmark? Lesen Sie hier mehr dazu.
Das Wichtigste in Kürze
- Erprobung statt Masse: 62 Prozent der Messstellenbetreiber haben noch keine produktive Steuereinheit verbaut, 83 Prozent befinden sich im Labortest, im Testfeld oder in der Pilotierung. Kein grundzuständiger Messstellenbetreiber meldet einen regulären Massenrollout.
- 2027 bleibt das Zieljahr: 62 Prozent der Messstellenbetreiber erwarten den Start des Massenrollouts 2027. Auf der Netzseite rechnen nur 6 von 18 Verteilnetzbetreibern bis Ende 2027 mit einem regulären Steuerungsbetrieb.
- Das Backend bremst, nicht die Box: 85 Prozent setzen ERP- oder Backend-Themen unter ihre drei größten Herausforderungen. Die Verfügbarkeit der Steuereinheiten landet auf dem letzten Platz.
- Prozesse und Stammdaten als kritischer Pfad: 59 Prozent nennen Prozessprobleme im Rollout; jeder Zweite meldet Datenqualitätsprobleme, fast immer bei den Stammdaten.
- Nadelöhr Kundenanlage: Knapp die Hälfte berichtet von nicht steuerbar vorbereiteten Kundenanlagen, 40 Prozent von nicht vorbereiteten Zählerplätzen.
- Sehen vor Steuern: Kein Verteilnetzbetreiber hat ein Viertel seiner Ortsnetzstationen digitalisiert. Redispatch in der Niederspannung sehen 11 von 18 erst nach 2028 oder noch gar nicht absehbar.
Unsere Einordnung
Ein Jahr nach unserer Technischen Studie 2.0 bestätigt sich deren Befund: Der technische Durchstich gelingt, der Hochlauf bleibt die eigentliche Herausforderung. „Steuerungstechnik ist am Markt verfügbar und funktioniert. Über die Massenfähigkeit entscheiden jetzt ERP-Systeme, saubere Stammdaten und durchgängige Prozesse über alle Marktrollen hinweg – bis hin zum Zählerplatz“, sagt Frank Hirschi, Manager bei der HORIZONTE-Group. 2027 wird sich dann zeigen, ob auch die Montage und Inbetriebnahme in Massenprozessen realisiert werden können.
Weiterführende Impulse
- Die ZfK berichtet über den HG-Marktblick (22.10.26) : klick
- Energie & Management in der Oktoberausgabe mit einem Auszug (01.10.26): klick
- Erster Zwischenstand beim Berliner Energiestammtisch (26.08.26): klick
- Eindrücke aus dem parlamentarischen Frühstück im Reichstag: klick
- Technische Studie 2.0 – Steuern in der Niederspannung: klick
- Steuerungsrollout am Wendepunkt: klick
Autor: Frank Hirschi
Was liegthinter dem Horizont?
Wir kennen die Themen. Wir organisieren die Antworten.
Von der Umsetzung regulatorischer Anforderungen bis zum
Aufbau neuer Geschäftsmodelle.
Was liegthinter dem Horizont?
Wir kennen die Themen. Wir organisieren die Antworten.
Von der Umsetzung regulatorischer Anforderungen bis zum
Aufbau neuer Geschäftsmodelle.
Webportale in der Energiewirtschaft: Mehr Transparenz durch die HG-Marktanalyse
Welches Webportal passt wirklich zu unserer Customer-Journey, effizienten Prozessen sowie der gewählten IT-Strategie und bietet zugleich Zukunftssicherheit?
Wer ein Webportal auswählt oder weiterentwickelt, trifft auf einen dynamischen und nur schwer vergleichbaren Markt. Die Lösungen unterscheiden sich nicht nur hinsichtlich ihrer Funktionen, sondern auch bei Technologie, Integrationsfähigkeit, Betriebsmodell und strategischer Weiterentwicklung. Mit unserer Marktanalyse schaffen wir Transparenz, machen zentrale Unterschiede sichtbar und erleichtern die Einordnung des verfügbaren Lösungsangebots.
In unserem letzten Newsletter haben wir die geplante Marktanalyse der HORIZONTE-Group zu Webportalen in der Energiewirtschaft angekündigt. Inzwischen haben wir das Untersuchungskonzept konkretisiert und einen umfassenden Fragenkatalog entwickelt. Die Vorbereitungen für die Ansprache der Lösungsanbieter befinden sich in der abschließenden Phase.
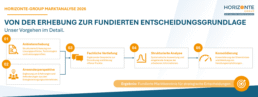
Die Marktanalyse verfolgt einen zweistufigen Ansatz: Zunächst erfassen wir strukturiert das Leistungsangebot der Lösungsanbieter. Anschließend ergänzen wir die Untersuchung um die Anforderungen und Erfahrungen der Energieversorgungsunternehmen. Durch die Gegenüberstellung beider Perspektiven wird sichtbar, welche Bedarfe der Markt bereits gut abdeckt, worin sich die Lösungen unterscheiden und in welchen Bereichen noch Entwicklungsbedarf besteht.
Was genau untersuchen wir?
Im ersten Schritt betrachten wir Webportallösungen für Energievertriebe, Netzbetreiber und Messstellenbetreiber. Das Spektrum reicht vom klassischen Endkundenportal über Installateur- und Netzanschlussportale bis hin zu Service- und Partnerportalen.
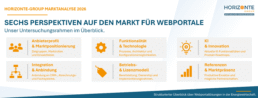
Im Mittelpunkt der Anbieterbefragung stehen sechs zentrale Untersuchungsbereiche:
- Anbieterprofil und Marktpositionierung: Welche Zielgruppen und Marktrollen adressieren die Anbieter? Welche Portaltypen werden angeboten und wie sind die Lösungen im Markt etabliert
- Funktionalität und Technologie: Welche Prozesse und Funktionen werden unterstützt? Welche technologischen Architekturen und Anpassungsmöglichkeiten stehen zur Verfügung
- Künstliche Intelligenz und Innovation: Welche KI-Funktionen sind bereits produktiv im Einsatz oder befinden sich in Planung? Welche technologischen Weiterentwicklungen stehen auf den Produkt-Roadmaps der kommenden 12 bis 24 Monate?
- Integration in bestehende Systemlandschaften: Welche Anbindungsmöglichkeiten bestehen zu Abrechnungs- und CRM-Systemen sowie weiteren energiewirtschaftlichen Anwendungen, beispielsweise für Netztechnik, Energiedatenmanagement und Marktkommunikation?
- Kommerzielle und operative Rahmenbedingungen: Welche Lizenz- und Betriebsmodelle werden angeboten? Wie lange dauert eine typische Implementierung bis zum produktiven Einsatz?
- Referenzen und Marktpräsenz: Bei welchen Unternehmen sind die Lösungen bereits im Einsatz und welche strategischen Partnerschaften bestehen?
Die einheitliche Erhebung macht zentrale Unterschiede zwischen den Lösungen sichtbar und ermöglicht einen direkten Vergleich ihrer funktionalen, technologischen und kommerziellen Ausrichtung.
Anbieterangebot und tatsächlichen Bedarf zusammenbringen
Im zweiten Schritt ergänzen wir die Ergebnisse der Anbieterbefragung um die Perspektive der Energieversorgungsunternehmen. Dabei erfassen wir ihre Anforderungen, Erfahrungen und zukünftigen Entwicklungsschwerpunkte rund um den Einsatz von Webportalen.
Auf diese Weise können wir das verfügbare Leistungsangebot mit dem tatsächlichen Bedarf der Anwender abgleichen. So wird erkennbar, in welchen Bereichen bereits geeignete Lösungen verfügbar sind und wo aus Anwendersicht noch funktionaler, technologischer oder prozessualer Entwicklungsbedarf besteht.
Welchen Nutzen schafft die Marktanalyse
Energieversorgungsunternehmen erhalten eine strukturierte Orientierung in einem heterogenen Anbietermarkt. Die Marktanalyse macht relevante Unterschiede zwischen den Lösungen sichtbar und unterstützt sowohl die Auswahl neuer Webportale als auch die Bewertung und Weiterentwicklung bestehender Portalstrategien.
Lösungsanbieter können ihr Leistungsportfolio im Markt einordnen, besondere Merkmale ihrer Lösungen hervorheben und ihre zukünftige Produktentwicklung mit den Anforderungen der Anwender abgleichen.
Darüber hinaus bereiten wir die gewonnenen Erkenntnisse auf, um technologische Entwicklungen, Markttrends und zukünftige Anforderungen an Webportale in der Energiewirtschaft transparent zu machen.
Wie geht es weiter?
Die Vorbereitungen stehen kurz vor dem Abschluss. In Kürze beginnen wir mit der gezielten Ansprache der Lösungsanbieter und dem Versand der Fragebögen. Im Anschluss folgt die Erhebung der Anwenderperspektive bei Energieversorgungsunternehmen.
Über den Fortschritt der Marktanalyse und ausgewählte Erkenntnisse informieren wir in unseren kommenden Veröffentlichungen.
Sie bieten Webportallösungen für die Energiewirtschaft an und möchten sich an unserer Marktanalyse beteiligen? Dann freuen wir uns über Ihre Kontaktaufnahme:
Konstantin Reimann
Manager BU Daten&Prozesse
konstantin.reimann@icebaum.com
+49 151 5714 6305
Philip Mühlberger
Senior Consultant BU Daten&Prozesse
philip.muehlberger@horizonte.group
+49 151 4077 1900
Autor: Philip Mühlberger
Stand der Veröffentlichung: 28.09.2026
Was liegthinter dem Horizont?
Wir kennen die Themen. Wir organisieren die Antworten.
Von der Umsetzung regulatorischer Anforderungen bis zum
Aufbau neuer Geschäftsmodelle.
Was liegthinter dem Horizont?
Wir kennen die Themen. Wir organisieren die Antworten.
Von der Umsetzung regulatorischer Anforderungen bis zum
Aufbau neuer Geschäftsmodelle.
Wenn die Energiewende zur Bilanzfrage wird
Warum Investitionen für Stadtwerke und Netzbetreiber zum Belastungstest werden
Verschiedene Studien beziffern den Investitionsbedarf der Energiewende unterschiedlich hoch. Dabei unterscheiden sich sowohl die betrachteten Bereiche als auch die Zeiträume. Die gemeinsame Richtung ist dennoch klar. Es müssen erhebliche Mittel in Netze, Wärmeversorgung und weitere Infrastruktur investiert werden.
Für Stadtwerke und Netzbetreiber ist damit eine Frage entschieden, nämlich ob investiert werden muss. Offen ist eine andere Frage, die deutlich schwerer zu beantworten ist. Wie soll ein Unternehmen mit begrenzter Eigenkapitalbasis und einem kommunalen Gesellschafter, dessen Haushalt selbst unter Druck steht, ein Investitionsprogramm dieser Größenordnung tragen?
Warum dafür eine neue Finanzarchitektur notwendig ist, haben wir bereits in unserem vorherigen Blogbeitrag eingeordnet. Hier richten wir den Blick auf den ersten konkreten Schritt. Die Prüfung der eigenen Bankfähigkeit schafft die Grundlage dafür, geeignete Finanzierungsinstrumente auszuwählen und Investitionen realistisch vorzubereiten.
Die Eigenkapitalquote wird zum eigentlichen Engpass
Banken berücksichtigen bei Finanzierungsentscheidungen die Eigenkapitalausstattung eines Unternehmens. Gerade bei Querverbundunternehmen kann diese durch umfangreiche Investitionsprogramme zunehmend unter Druck geraten. Wie viel zusätzliches Fremdkapital tragfähig ist, hängt dabei auch von den erwarteten Cashflows, bestehenden Verpflichtungen und den Risiken des Vorhabens ab.
Die kommunalen Gesellschafter können eine Eigenkapitallücke häufig nicht allein schließen. Ihre Haushalte stehen selbst unter Druck. Hinzu kommt eine strukturelle Besonderheit vieler Stadtwerke im Querverbund. Ihre Gewinne fließen oft in die Querfinanzierung anderer kommunaler Aufgaben, etwa des öffentlichen Nahverkehrs, und stehen damit für die eigene Kapitalbildung nicht zur Verfügung. Auch kreditfinanzierte Eigenkapitalzuführungen durch die Kommune sind im jeweiligen rechtlichen und wirtschaftlichen Rahmen zu prüfen.
Das Ergebnis kann eine Situation sein, in der ein Unternehmen technisch, personell und strategisch bereit ist, ein Investitionsvorhaben umzusetzen, und trotzdem an der Bilanz scheitert. Sinkt die Eigenkapitalquote weiter, kann sich die Kreditwürdigkeit verschlechtern. Dadurch können die Finanzierungskosten für zusätzliches Fremdkapital steigen oder Finanzierungsmöglichkeiten entfallen. Am Ende geraten Netzausbau, Wärmewende und Digitalisierung ins Stocken, weil die Finanzierungsarchitektur des Unternehmens der Aufgabe nicht mehr gewachsen ist.

Was Stadtwerke jetzt konkret tun können
Der erste und wichtigste Schritt ist Klarheit über die eigene Bankfähigkeit. Bevor über einzelne Finanzierungsinstrumente gesprochen wird, muss ein Unternehmen wissen, wie es aus Sicht eines Kapitalgebers tatsächlich dasteht. Eine strukturierte Prüfung der Bankfähigkeit, ein sogenannter Bankability-Check, schafft hier Klarheit. Dabei werden die Eigenkapitalquote, der Verschuldungsgrad, die Tragfähigkeit der Cashflows und die vorhandenen Besicherungsspielräume systematisch bewertet.
Grundlage sind unter anderem Jahresabschlüsse, die Unternehmens- und Investitionsplanung sowie bestehende Finanzierungsverpflichtungen. Entscheidend ist auch, wie belastbar die Planung bleibt, wenn sich Kosten, Erlöse oder Projekttermine anders entwickeln als erwartet. Das Ergebnis ist eine belastbare Grundlage für die Frage, welches Finanzierungsinstrument tatsächlich zum Unternehmen passt und in welcher Reihenfolge es eingesetzt werden sollte.
Auf dieser Grundlage stehen Stadtwerken unterschiedliche Finanzierungsoptionen zur Verfügung. Fördermittel können zu einer wichtigen Komponente tragfähiger Finanzierungsstrategien werden. Welche Programme infrage kommen, hängt vom Vorhaben und den jeweiligen Förderbedingungen ab. Mezzanine-Kapital und Nachrangdarlehen können eine Brücke zwischen Eigen- und Fremdkapital bilden, ohne zwingend eine Beteiligung an der Gesellschaft vorauszusetzen. Auch Gesellschafterdarlehen können unter bestimmten Bedingungen als wirtschaftliches Eigenkapital berücksichtigt werden. Entscheidend sind jeweils die konkrete Ausgestaltung und die Bewertung durch die Kapitalgeber.
Eine weitere Möglichkeit ist die Gründung eigenständiger Projektgesellschaften für einzelne Investitionsvorhaben, etwa für ein Wärmenetz oder ein größeres Netzausbauprojekt. Eine solche Struktur ermöglicht es, das Einzelprojekt wirtschaftlich klarer abzugrenzen und externe Eigenkapitalpartner gezielt an einem Vorhaben zu beteiligen. Ob dadurch die Bilanz des Mutterunternehmens entlastet wird, hängt unter anderem von Beteiligungsverhältnissen, Konsolidierung und übernommenen Garantien ab. Hier können zusätzliche Finanzierungsspielräume entstehen, wenn die Struktur zum Unternehmen und zum Projekt passt.
Jetzt eine zukunftsfähige Finanzierungsarchitektur aufbauen
Wichtig ist, sich mit dieser neuen Finanzierungswelt bereits jetzt auseinanderzusetzen, bevor eine konkrete Investition ansteht oder die Hausbank an ihre Grenzen stößt. Eine belastbare Finanzarchitektur erfordert eine strukturierte Bestandsaufnahme, ein Verständnis der eigenen Bankfähigkeit und ein Netzwerk aus passenden Finanzierungs- und Beteiligungspartnern.
Genau an dieser Stelle unterstützen wir Stadtwerke und Netzbetreiber. Gemeinsam mit spezialisierten Partnern begleiten wir die Prüfung der Bankfähigkeit, die Strukturierung von Projektgesellschaften und die Auswahl geeigneter Eigen- und Fremdkapitalgeber. Durch unser gewachsenes Netzwerk innerhalb der Energiewirtschaft können wir Unternehmen zudem gezielt mit den Partnern zusammenbringen, die zu ihrer jeweiligen Situation passen.
Wenn Sie wissen möchten, wie bankfähig Ihr Unternehmen heute tatsächlich ist und welche Finanzierungsinstrumente für Ihre nächste Investitionsdekade realistisch infrage kommen, kommen Sie für ein kurzes Gespräch auf mich zu.
Niklas Jutinkel
Niklas.Jutinkel@HORIZONTE.group
Autor: Niklas Jutinkel
Stand: 20.09.2026
mit Unterstützung von KI erstellt
Was liegthinter dem Horizont?
Wir kennen die Themen. Wir organisieren die Antworten.
Von der Umsetzung regulatorischer Anforderungen bis zum
Aufbau neuer Geschäftsmodelle.
Was liegthinter dem Horizont?
Wir kennen die Themen. Wir organisieren die Antworten.
Von der Umsetzung regulatorischer Anforderungen bis zum
Aufbau neuer Geschäftsmodelle.

Wirtschaftlichkeit im Messstellenbetrieb braucht Transparenz
e|m|w-Magazin: Was man nicht messen kann, kann man nicht steuern
In ihrem Beitrag „Was man nicht messen kann, kann man nicht steuern“ erläutern unser Senior Partner Jochen Buchloh und unser Manager Frank Hirschi ausführlich, warum viele grundzuständige Messstellenbetreiber (gMSB) ihre tatsächliche Wirtschaftlichkeit nicht kennen und welche Steuerungsansätze sich daraus ableiten lassen.
Der Rollout moderner Messeinrichtungen und intelligenter Messsysteme schreitet voran. Doch wie wirtschaftlich arbeitet der grundzuständige Messstellenbetrieb tatsächlich?
Diese Frage lässt sich in vielen Unternehmen nicht eindeutig beantworten. Zwar liegen Daten zu Einbauzahlen, Rolloutquoten oder technischen Prozessen vor. Ein belastbares Gesamtbild über Leistungen, Kosten und Erlöse fehlt jedoch häufig.
Genau hier liegt eine zentrale Herausforderung. Denn der grundzuständige Messstellenbetrieb folgt einer anderen wirtschaftlichen Logik als der regulierte Netzbetrieb.
- Sie haben Interesse an einem MSB-Benchmark? Lesen Sie hier mehr dazu.
Ein eigenständiges wirtschaftliches Geschäftsfeld
Mit dem Messstellenbetriebsgesetz wurde der grundzuständige Messstellenbetrieb für moderne Messeinrichtungen und intelligente Messsysteme aus der klassischen Refinanzierungslogik der Anreizregulierung herausgelöst.
Die Refinanzierung erfolgt im Wesentlichen über Preisobergrenzen für Standardleistungen sowie über verpflichtende und optionale Zusatzleistungen nach § 34 MsbG. Während die Erlösmöglichkeiten damit weitgehend vorgegeben sind, werden die Kosten durch technische Anforderungen, zunehmende Digitalisierung und komplexere Prozesse beeinflusst.
Für die wirtschaftliche Steuerung ergibt sich daraus eine klare Konsequenz. Wenn der Erlösrahmen nur begrenzt verändert werden kann, müssen Leistungen und Kosten umso genauer verstanden und gesteuert werden.
In vielen Unternehmen ist diese Transparenz bislang jedoch nicht ausreichend vorhanden.
Historisch gewachsene Strukturen erschweren die Zuordnung
Der grundzuständige Messstellenbetrieb ist organisatorisch nur selten als eigenständige Einheit aufgestellt. Mitarbeitende, Systeme und Prozesse werden häufig gemeinsam mit dem konventionellen Messwesen oder weiteren Sparten wie Gas, Wasser und Wärme genutzt.
Auch die Abgrenzung zum Netzbetrieb, zum Vertrieb und zu zentralen Unternehmensfunktionen ist im operativen Alltag nicht immer eindeutig. Das führt dazu, dass Leistungen und Kosten nicht verursachungsgerecht zugeordnet werden können.
Betroffen sind insbesondere mehrere Kostenbereiche.
- Personalkosten
Mitarbeitende übernehmen häufig Aufgaben für unterschiedliche Marktrollen und Sparten. Dazu gehören beispielsweise Geräteverwaltung, Rolloutplanung, Wechselprozesse, Störungsbearbeitung, Abrechnung und Marktkommunikation.
Ohne eine nachvollziehbare Erfassung bleibt unklar, welcher Aufwand tatsächlich dem grundzuständigen Messstellenbetrieb zuzurechnen ist.
- IT- und Systemkosten
ERP-Systeme, Energiedatenmanagement, Marktkommunikation, Workforce-Management, Portale, Schnittstellen sowie Sicherheits- und Kommunikationsinfrastrukturen werden meist von mehreren Unternehmensbereichen genutzt.
Die technische Nutzung eines Systems zeigt jedoch nicht automatisch, welcher Bereich die entstehenden Kosten wirtschaftlich tragen sollte.
- Prozesskosten
Der digitale Messstellenbetrieb bringt zusätzliche und teilweise neue Prozesse mit sich. Dazu zählen unter anderem die Beschaffung und Konfiguration der Geräte, die Gateway-Administration, die Messwertverarbeitung, das Störungsmanagement, die Steuerbarkeit und die Abwicklung von Zusatzleistungen.
Sind diese Abläufe nicht sauber in Kostenstellen oder Prozesskostenmodellen abgebildet, lässt sich ihre Wirtschaftlichkeit kaum bewerten.
- Dienstleister- und Plattformkosten
Viele Messstellenbetreiber beziehen Leistungen wie Gateway-Administration, IT-Plattformen, Kommunikationsanbindung, Rollout-Unterstützung oder CLS-Management von externen Anbietern.
Gerade bei noch geringen Rolloutmengen können Fixkosten die Wirtschaftlichkeit erheblich beeinflussen. Umso wichtiger ist es, interne und externe Leistungserbringung belastbar miteinander vergleichen zu können.
- Gemeinkosten und Overhead
Auch Controlling, Einkauf, Recht, Datenschutz, IT-Sicherheit und Projektmanagement leisten einen Beitrag zum Messstellenbetrieb. Pauschale Umlagen bilden diesen Beitrag jedoch häufig nur unzureichend ab.
Für eine wirksame Steuerung muss nachvollziehbar sein, welche Leistungen tatsächlich in Anspruch genommen werden und welche Kosten daraus entstehen.
Fehlende Transparenz erschwert wichtige Entscheidungen
Ohne ein belastbares Bild der Kosten- und Erlössituation fehlen die Grundlagen für zentrale strategische und operative Entscheidungen.
Dazu gehören unter anderem folgende Fragen:
- Soll die Gateway-Administration selbst erbracht oder ausgelagert werden?
- Sind Kooperationen oder Plattformmodelle wirtschaftlich sinnvoll?
- Welche Rolloutcluster verursachen besonders hohe Kosten?
- Welche Prozesse sollten stärker standardisiert oder automatisiert werden?
- Wo entstehen tatsächlich Skaleneffekte?
- Welche Zusatzleistungen können einen Beitrag zur Refinanzierung leisten?
Solche Entscheidungen sollten nicht allein auf technischen Einschätzungen oder pauschalen Annahmen beruhen. Sie benötigen eine nachvollziehbare wirtschaftliche Datengrundlage.
Drei Schritte zu einer wirksamen Steuerung
Um den grundzuständigen Messstellenbetrieb wirtschaftlich steuern zu können, sind aus unserer Sicht drei Voraussetzungen entscheidend.
1. Eine eindeutige Gesamtverantwortung etablieren
Die technische und wirtschaftliche Verantwortung für das Metering sollte an einer zentralen Stelle zusammengeführt werden. Dazu gehört auch die Verantwortung für Prozesse, Systeme, Kosten und Erlöse.
Nur wenn Zuständigkeiten eindeutig definiert sind, kann das Geschäftsfeld entlang gemeinsamer Ziele gesteuert werden.
2. Kosten und Erlöse verursachungsgerecht zuordnen
Im nächsten Schritt müssen die relevanten Leistungsbereiche beschrieben und die zugehörigen Kosten- und Erlöspositionen eindeutig abgegrenzt werden.
Vorhandene Funktions- und Prozessmodelle bieten hierfür eine geeignete Grundlage. Entscheidend ist, dass gemeinsam genutzte Ressourcen nicht lediglich pauschal verteilt, sondern anhand nachvollziehbarer Kriterien zugeordnet werden.
3. Funktionsbereiche über Zielkosten steuern
Da der Erlösrahmen weitgehend vorgegeben ist, sollte die Steuerung des Messstellenbetriebs auf klaren Kostenvorgaben für die einzelnen Leistungsbereiche aufbauen.
Ein kontinuierliches Monitoring zeigt, wo Zielwerte eingehalten werden, wo Abweichungen entstehen und welche Maßnahmen erforderlich sind. Es schafft zugleich die Grundlage für Entscheidungen über Automatisierung, Kooperationen oder die Auslagerung einzelner Leistungen.
Digitalisierung wirkt erst auf einer belastbaren Datengrundlage
Automatisierung und künstliche Intelligenz können dabei helfen, personalintensive Prozesse zu vereinfachen und Abläufe effizienter zu gestalten. Ihr wirtschaftlicher Nutzen lässt sich jedoch nur bewerten, wenn Leistungen, Mengen und Kosten bereits transparent sind.
Digitalisierung ersetzt daher keine wirtschaftliche Steuerung. Sie kann ihre Wirkung erst entfalten, wenn Verantwortlichkeiten geklärt, Prozesse beschrieben und relevante Daten verfügbar sind.
Wirtschaftlichkeit wird zur Führungsaufgabe
Die Herauslösung des grundzuständigen Messstellenbetriebs aus der Anreizregulierung war ein grundlegender Paradigmenwechsel. Die dafür erforderlichen Steuerungsmodelle sind in vielen Unternehmen jedoch noch nicht vollständig etabliert.
Historisch gewachsene Organisationsstrukturen und gemeinsam genutzte Ressourcen sind dabei kein grundsätzliches Hindernis. Sie müssen aber so abgebildet werden, dass die wirtschaftlichen Auswirkungen auf den Messstellenbetrieb sichtbar werden.
Erst diese Transparenz ermöglicht es, Kosten gezielt zu beeinflussen, Optimierungspotenziale zu erkennen und den grundzuständigen Messstellenbetrieb langfristig wirtschaftlich auszurichten.
Der Beitrag ist in der Ausgabe 4|2026 des Fachmagazins e|m|w erschienen. Mitglieder des energate Clubs können diesen auch als Onlineartikel nachlesen.
Ergänzende Hinweise:
Autor: Alexander Murrenhoff
Was liegthinter dem Horizont?
Wir kennen die Themen. Wir organisieren die Antworten.
Von der Umsetzung regulatorischer Anforderungen bis zum
Aufbau neuer Geschäftsmodelle.
Was liegthinter dem Horizont?
Wir kennen die Themen. Wir organisieren die Antworten.
Von der Umsetzung regulatorischer Anforderungen bis zum
Aufbau neuer Geschäftsmodelle.
HG-Marktblick: MSB-Wirtschaftlichkeitsbenchmark
Wirtschaftlichkeit beginnt mit Transparenz
Interesse am Benchmarking vormerken
Der Rollout intelligenter Messsysteme gewinnt an Geschwindigkeit. Gleichzeitig steigen die Anforderungen an Prozesse, IT, Dienstleistersteuerung und Finanzierung.
Viele grundzuständige Messstellenbetreiber können ihre vollständigen Kosten und Erlöse jedoch noch nicht verursachungsgerecht einzelnen Leistungen, Messstellen oder Prozessschritten zuordnen (lesen Sie dazu unseren HG-Beitrag in der e|m|w: klick). Damit fehlt eine belastbare Grundlage für Make-or-buy-Entscheidungen, Automatisierung, Dienstleistersteuerung und die gezielte Verbesserung der Wirtschaftlichkeit.
Der HG-Marktblick MSB-Wirtschaftlichkeitsbenchmark soll Transparenz schaffen und die eigene Position mit strukturell vergleichbaren Messstellenbetreibern einordnen. Merken Sie jetzt unverbindlich Interesse am HG-Marktblick MSB-Benchmarking vor und gestalten Sie die Methodik mit.
Sie haben Interesse? Tragen Sie sich im Formular ein und wir kommen auf Sie zurück (bitte „Inhalt entsperren“ klicken oder hier in neuem Fenster öffnen):
Was erhalten teilnehmende Unternehmen?
- Einordnung der eigenen Kennzahlen in geeignete Vergleichsgruppen (vertrauliche Datengrundlage vorgesehen)
- Identifikation wesentlicher Kostentreiber
- Hinweise auf Prozess- und Effizienzpotenziale
- Grundlage für Make-or-buy- und Investitionsentscheidungen
- Austausch zu Strukturen und Lösungsansätzen anderer MSB

Weiterführende Impulse
Nehmen Sie gern auch an unserer Marktblick-Umfrage zum Thema Steuerung in der Niederspannung teil:
- klicken Sie hier um die Umfrage in einem neuem Fenster zu öffnen.
Was liegthinter dem Horizont?
Wir kennen die Themen. Wir organisieren die Antworten.
Von der Umsetzung regulatorischer Anforderungen bis zum
Aufbau neuer Geschäftsmodelle.
Was liegthinter dem Horizont?
Wir kennen die Themen. Wir organisieren die Antworten.
Von der Umsetzung regulatorischer Anforderungen bis zum
Aufbau neuer Geschäftsmodelle.
energate talk: Smart Metering im Fokus – neue Impulse für den Rollout?
energate talk: Smart Metering im Fokus
Welche Auswirkungen haben der EU-Verordnungsentwurf zu verbindlichen Smart-Meter-Rolloutquoten und die angekündigte Einführung eines „Smart Meter Light“ auf den deutschen Rollout? Diese Fragen stehen im Mittelpunkt des kommenden energate talk.
Unser HG-Experte Frank Hirschi diskutiert gemeinsam mit Mandy Schwerendt (LichtBlick SE), Elke Temme (Stadtwerke Bochum Holding GmbH) und Claus Fest (Calisen Deutschland GmbH) über aktuelle Entwicklungen, Chancen und Herausforderungen für die Praxis.
Veranstaltungsdetails
energate talk: Smart Metering im Fokus – neue Impulse für den Rollout?
📅 05. August 2026
🕒 15:00–16:00 Uhr
💻 Digital & kostenfrei: jetzt anmelden

Aktualisierung am 6. August 2026:
Schauen Sie sich die Aufzeichnung des energate talks auf youtube an. Mit dabei waren neben unserem HG-Experten Frank Hirschi auch Elke Temme (Stadtwerke Bochum Holding GmbH), Alexander Vogt (LichtBlick SE) und Claus Fest (Calisen Deutschland GmbH).
Weiterführende Impulse
Informieren Sie Sich gern auch über die nächsten HG-Marktblick-Themen und den anstehenden MSB-Benchmark: Klick.
Was liegthinter dem Horizont?
Wir kennen die Themen. Wir organisieren die Antworten.
Von der Umsetzung regulatorischer Anforderungen bis zum
Aufbau neuer Geschäftsmodelle.
Was liegthinter dem Horizont?
Wir kennen die Themen. Wir organisieren die Antworten.
Von der Umsetzung regulatorischer Anforderungen bis zum
Aufbau neuer Geschäftsmodelle.
Berliner Energiestammtisch: Steuerung in der Niederspannung
Steuerung in der Niederspannung – Regulatorik und Umsetzungspraxis
Wie gelingt die intelligente Steuerung in der Niederspannung in der Praxis? Beim Berliner Energiestammtisch des IKEM stehen aktuelle regulatorische Entwicklungen sowie Erfahrungen aus laufenden Umsetzungsprojekten im Mittelpunkt.
Nach einer regulatorischen Einordnung durch das IKEM geben HG-Experten Jendrik Ulfig und Frank Hirschi (HORIZONTE-Group) Einblicke in aktuelle Projekte und diskutieren Herausforderungen und Erfolgsfaktoren aus der Umsetzungspraxis.
Veranstaltungsdetails
Berliner Energiestammtisch
Steuerung in der Niederspannung – Regulatorik und Umsetzungspraxis
📅 26. August 2026
📍 Design Offices Berlin Humboldthafen
⏰ Einlass: 17:45 Uhr
🎤 Beginn: 18:15 Uhr
👉 Weitere Informationen und Anmeldung:
https://www.ikem.de/steuerung-in-der-niederspannung-regulatorik-und-umsetzungspraxis/

Nehmen Sie gern auch an unserer Marktblick-Umfrage teil (bitte „Inhalt entsperren“ klicken oder hier in neuem Fenster öffnen):
Weiterführende Impulse
Informieren Sie Sich gern auch über die nächsten HG-Marktblick-Themen und den anstehenden MSB-Benchmark: Klick.
Was liegthinter dem Horizont?
Wir kennen die Themen. Wir organisieren die Antworten.
Von der Umsetzung regulatorischer Anforderungen bis zum
Aufbau neuer Geschäftsmodelle.
Was liegthinter dem Horizont?
Wir kennen die Themen. Wir organisieren die Antworten.
Von der Umsetzung regulatorischer Anforderungen bis zum
Aufbau neuer Geschäftsmodelle.

Zwei Wallboxen als gelungenes Beispiel für die gruppenweite Zusammenarbeit
Zwei neue Wallboxen in Baunatal zeigen, wie Zusammenarbeit innerhalb der HORIZONTE-Group wirkt
Seit kurzem verfügt die metelligent GmbH am Standort Baunatal über zwei neue Wallboxen. Was zunächst wie eine technische Erweiterung wirkt, ist für uns zugleich ein praktisches Beispiel dafür, wie Zusammenarbeit innerhalb der HORIZONTE-Group funktioniert.
Die Installation wurde durch das Team der HORIZONTE-Group Technik GmbH fachgerecht und zügig umgesetzt. Damit zeigt das Projekt im Kleinen, was auch im Kundengeschäft immer wichtiger wird: Kompetenzen werden gebündelt, Wege bleiben kurz und aus einer konkreten Anforderung entsteht schnell eine tragfähige Lösung.
Ladeinfrastruktur als praktische Standortentwicklung
Für Unternehmen wird Ladeinfrastruktur zunehmend zu einem festen Bestandteil moderner Standorte. Dabei geht es nicht nur um die Montage einzelner Ladepunkte. Entscheidend ist, dass die technische Lösung zum Standort, zur vorhandenen Infrastruktur und zum künftigen Bedarf passt.
Bei metelligent schaffen die neuen Wallboxen zusätzliche Lademöglichkeiten und stärken zugleich die Infrastruktur am Standort Baunatal. Das Projekt zeigt, wie Elektromobilität pragmatisch in bestehende Unternehmensumfelder integriert werden kann.
metelligent und HORIZONTE-Group Technik im Zusammenspiel
Die metelligent GmbH ist innerhalb der HORIZONTE-Group auf Montagedienstleistungen für Messstellenbetreiber spezialisiert. Dazu gehören unter anderem die Montage moderner Messeinrichtungen, intelligente Messsysteme sowie Aufgaben rund um Prüfung und Dokumentation von Hausanschlüssen.
Die HORIZONTE-Group Technik GmbH ergänzt diese operative Stärke um technische Leistungen rund um E-Mobilität, Ladeinfrastruktur, Planung, Umsetzung, Wartung, Instandhaltung und Backend-Lösungen.
Gerade diese Kombination macht die Zusammenarbeit sinnvoll. metelligent bringt die Erfahrung aus der operativen Umsetzung im Messwesen ein. Die HORIZONTE-Group Technik GmbH übernimmt die technische Planung und Realisierung von Infrastrukturlösungen. Zusammen entsteht ein Leistungsverständnis, das nicht bei der Beratung endet, sondern bis zur praktischen Umsetzung reicht.

Breite Leistung aus einer Gruppe heraus
Für Kundinnen und Kunden der HORIZONTE-Group ist diese Verbindung ein wichtiger Mehrwert. Viele Projekte in der Energiewirtschaft betreffen heute mehrere Ebenen gleichzeitig: Strategie, Technik, Prozesse, Betrieb und Umsetzung.
Ladeinfrastruktur ist dafür ein gutes Beispiel. Neben der Installation spielen auch Standortbewertung, Netzanschluss, Last- und Lademanagement, Betrieb, Wartung und mögliche Abrechnungsmodelle eine Rolle. Durch die Zusammenarbeit innerhalb der Gruppe können solche Anforderungen ganzheitlicher betrachtet und effizienter umgesetzt werden.
Das gilt auch für weitere Themen der Energiewende. Ob Messwesen, intelligente Messsysteme, technische Infrastruktur, Elektromobilität oder energiewirtschaftliche Beratung: Innerhalb der HORIZONTE-Group greifen unterschiedliche Kompetenzen ineinander.
Ein kleines Projekt mit klarer Aussage
Die zwei neuen Wallboxen in Baunatal sind daher mehr als ein internes Infrastrukturprojekt. Sie zeigen, wie konkrete Anforderungen innerhalb der Gruppe schnell, fachlich sauber und praxisnah umgesetzt werden können.
Ein besonderer Dank gilt dem Team der HORIZONTE-Group Technik GmbH für die zuverlässige Installation.
Solche Projekte machen sichtbar, was gute Zusammenarbeit innerhalb der HORIZONTE-Group auszeichnet: kurze Wege, ergänzende Kompetenzen und ein gemeinsamer Blick auf die Anforderungen der Energiezukunft.
Autor: Alexander Murrenhoff
Was liegthinter dem Horizont?
Wir kennen die Themen. Wir organisieren die Antworten.
Von der Umsetzung regulatorischer Anforderungen bis zum
Aufbau neuer Geschäftsmodelle.
Was liegthinter dem Horizont?
Wir kennen die Themen. Wir organisieren die Antworten.
Von der Umsetzung regulatorischer Anforderungen bis zum
Aufbau neuer Geschäftsmodelle.

Stadtwerke brauchen eine neue Finanzarchitektur
535 Mrd. EUR bis 2045 und es geht nicht um Verteidigung, jedoch um Resilienz. Bilanz-Resilienz.
Der Investitionsbedarf für die Transformation der Energiewirtschaft ist enorm. PwC taxiert ihn bis 2045 auf rund 535 Mrd. EUR.
Für viele Energieversorger bedeutet das: Die geplanten Investitionen steigen auf ein Vielfaches dessen, was historisch im lokalen Energiegeschäft üblich war.
Die bisherige Finanzierungslogik reicht dafür nicht mehr aus. Lange konnten Investitionen häufig aus dem laufenden Cashflow finanziert werden. Ergänzend kam, wenn nötig, die lokale Hausbank hinzu. Diese Welt verändert sich gerade grundlegend. Aus meiner Sicht sind vier Entwicklungen bemerkenswert:
1. Eigenkapital wird zum Engpass
Eigenkapitalquoten geraten unter Druck. Gleichzeitig erwarten Banken für attraktive Finanzierungskonditionen weiterhin robuste Quoten von etwa 25 bis 30 Prozent. Kommunale Gesellschafter können diese Lücke häufig nicht schließen. Die Haushaltslagen sind angespannt, das kommunale Finanzierungsdefizit erreichte 2025 mit 31,9 Mrd. EUR einen Rekordwert. Hinzu kommt ein Investitionsrückstand von über 215 Mrd. EUR
2. Fördermittel werden strategisch relevanter
Fördermittel sind nicht länger nur Zusatzoption. Sie werden zunehmend Bestandteil einer belastbaren Finanzierungsstrategie. Die KfW hat mit dem Deutschlandfonds ein wichtiges Instrument geschaffen. Auch Landesförderbanken in Hessen, NRW und Niedersachsen entwickeln eigene Programme. Weitere Angebote dürften folgen.
3. Mezzanine Kapital wird interessanter
Nachrangdarlehen und andere hybride Finanzierungsformen können eine wichtige Brücke zwischen Eigenkapital und Fremdkapital bilden. Entscheidend ist dabei nicht das Instrument an sich, sondern die konkrete Ausgestaltung. Jedes Stadtwerk sollte prüfen, welche Struktur zur eigenen Bilanz, zur Risikoposition und zur Gesellschafterlogik passt.
4. Bilanzexterne Finanzierungen gewinnen an Bedeutung
Wenn die Bilanz zusätzliche Finanzierungen nicht mehr trägt, können projektbezogene Strukturen mit privatem Kapital eine sinnvolle Beimischung sein. Privates Kapital ist vorhanden. Gleichzeitig nähern sich Stadtwerke und Investoren in ihren Erwartungen zunehmend an.
Was Nun!?
Die Passivseite der Bilanz wird in den kommenden Jahren zu einem strategischen Handlungsfeld. Es geht nicht mehr nur darum, Investitionen technisch und operativ zu planen. Es geht darum, die Mittelherkunft neu zu denken. Die Klaviatur ist breit:
- Gesellschafterdarlehen
- Fördermittel
- Mezzanine Kapital
- Bürgerbeteiligungen
- Crowd Funding
- Anleihen
- Projektfinanzierungen
- Private Partnerschaften
Wichtig ist, sich jetzt mit dieser neuen Finanzierungswelt auseinanderzusetzen.
Nicht erst, wenn Investitionen anstehen.
Nicht erst, wenn die Bilanz eng wird.
Nicht erst, wenn die Hausbank nicht mehr ausreicht.
Die Energiewende wird nicht allein an Technologie, Regulierung oder Akzeptanz entschieden. Sie wird auch daran entschieden, ob Stadtwerke rechtzeitig eine tragfähige Finanzarchitektur für die nächste Investitionsdekade aufbauen.
Autor: P. Dennis Niederhagen
Was liegthinter dem Horizont?
Wir kennen die Themen. Wir organisieren die Antworten.
Von der Umsetzung regulatorischer Anforderungen bis zum
Aufbau neuer Geschäftsmodelle.
Was liegthinter dem Horizont?
Wir kennen die Themen. Wir organisieren die Antworten.
Von der Umsetzung regulatorischer Anforderungen bis zum
Aufbau neuer Geschäftsmodelle.